요약
⏱ 00:001. 삼성전자 실적과 시장 우려
⏱ 00:00삼성전자는 3분기 영업이익 107조원을 기록했고, 이 가운데 반도체 부문이 106조원을 차지해 실적을 견인했습니다. AI 수요를 지속적인 성장으로 연결하는 것이 중요해진 상황입니다.
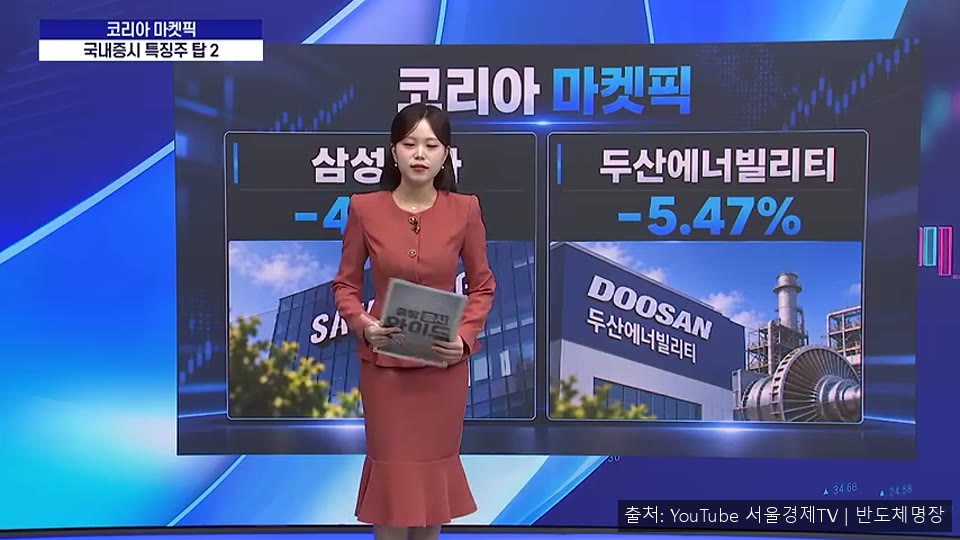
그럼에도 주가는 실적 발표 전후로 약세를 보였습니다. 빅테크 기업들이 막대한 투자비를 쓰고도 수익성을 제대로 낼 수 있을지에 대한 의문이 시장에 퍼졌고, 미국 증시에서 관련 우려가 부각되면서 투자 심리를 누르는 요인이 됐습니다.
⏱ 00:592. HBM 점유율 회복과 HBM4
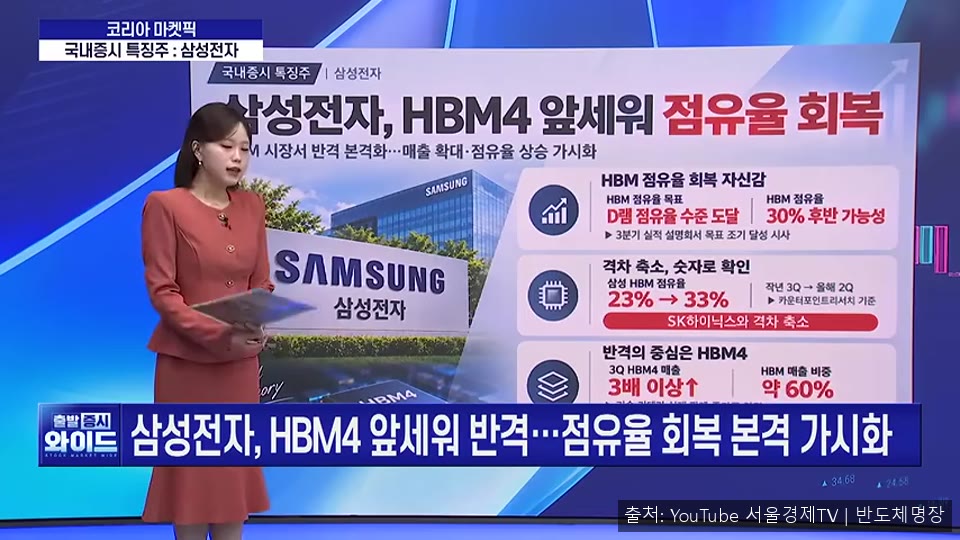
⏱ 00:59메모리 반도체 호황은 이어지고 있으며, 삼성전자의 HBM 사업은 새로운 성장 국면에 들어섰다는 평가입니다. 그동안 SK하이닉스에 HBM 점유율을 내줬다는 평가를 받았지만, 6세대 제품인 HBM4를 앞세워 회복에 자신감을 드러내고 있습니다.
⏱ 03:053. AI 기업과의 협력 확대
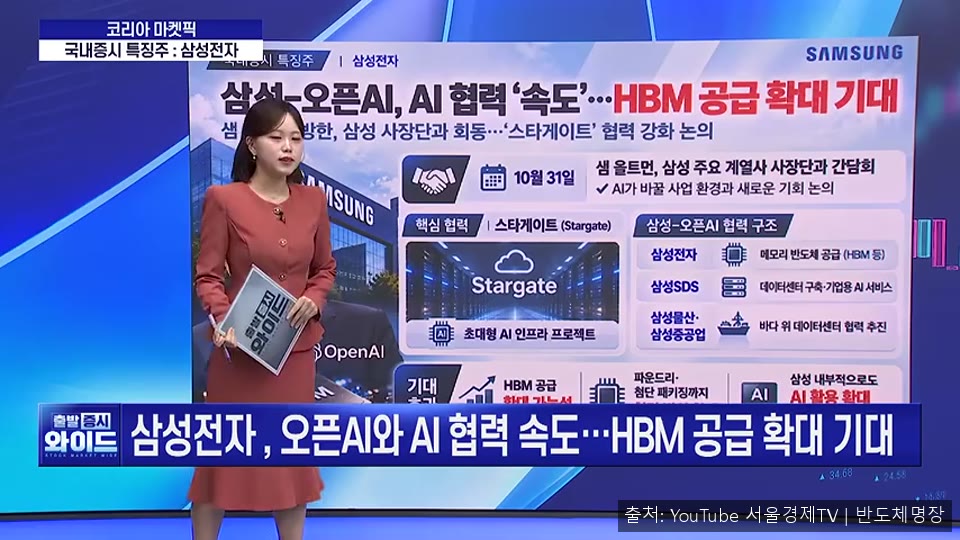
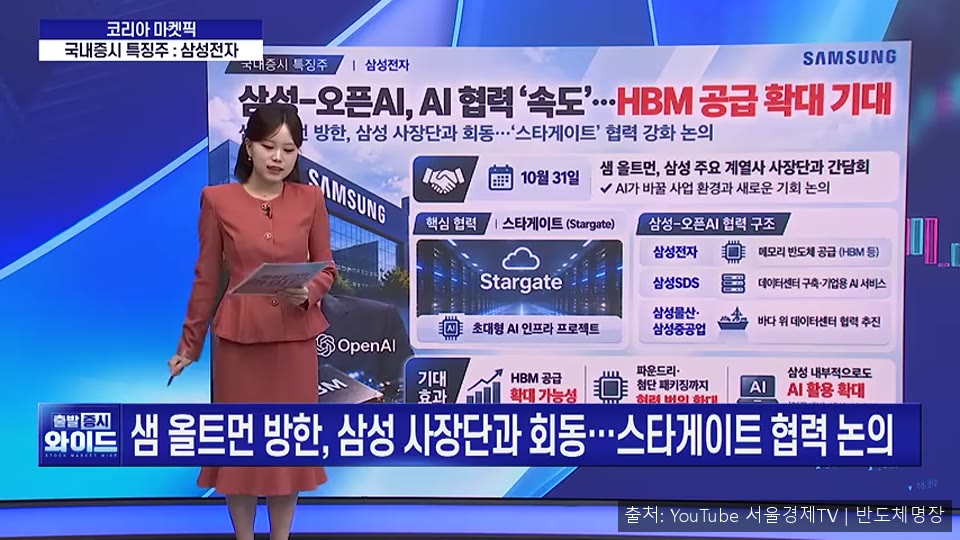
삼성과 오픈AI는 지난해 10월 초대형 AI 인프라 사업인 스타게이트에 협력하기로 했습니다. 삼성전자는 메모리 반도체를 공급하고, 삼성SDS는 데이터센터 구축과 기업용 AI 서비스를 맡으며, 삼성물산과 삼성중공업은 해상 데이터센터 협력을 추진하고 있습니다.
이번 만남에서는 HBM 공급 계약이나 추가 투자 금액이 발표되지 않았습니다. 다만 기존 협력을 잇는 최고위급 교류라는 점에서 주목받았고, 삼성이 여러 사업을 묶어 제공하는 턴키 전략을 바탕으로 장기 협력 기회를 넓힐 수 있다는 분석이 나왔습니다.
⏱ 05:034. 증권가 분석과 주주환원 쟁점
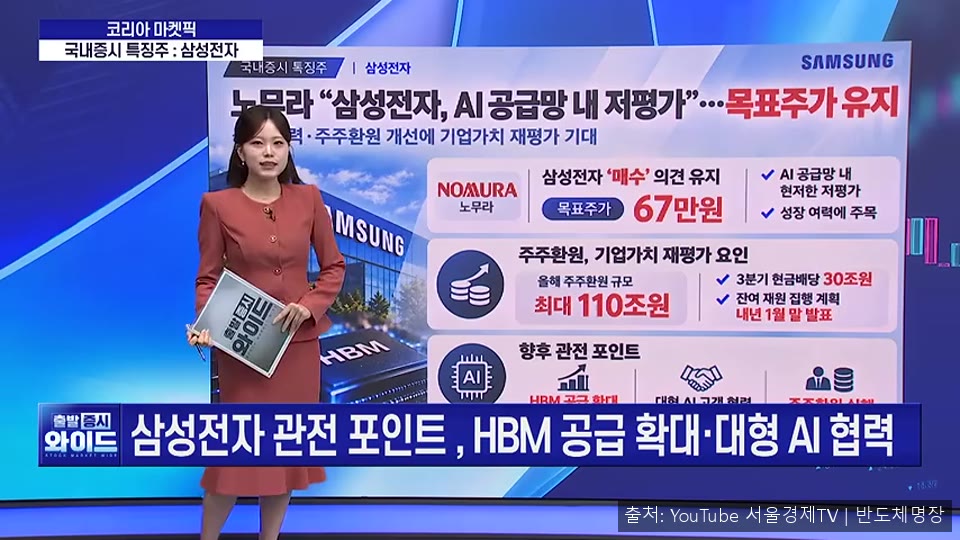
⏱ 05:03노무라증권은 삼성전자가 AI 공급망 안에서 현저히 저평가돼 있다고 보고 성장 여력에 주목했습니다. 이 리포트의 핵심 논리 중 하나는 주주환원입니다. 과거 메모리 기업들은 호황기 대규모 설비투자가 겹치면서 이익에 비해 주가가 낮게 평가되는 경향이 있었는데, 주주환원 확대가 이를 개선하는 요인이 됐다는 설명입니다.
삼성전자는 올해 대규모 주주환원을 예고했고, 3분기 현금배당은 30조원 규모입니다. 남은 재원의 사용 계획은 내년 1월에 발표될 예정입니다. HBM 성장으로 생긴 이익이 배당, 자사주 매입과 소각으로 이어진다면 주주가 성과를 체감할 수 있다는 것입니다.
다만 이런 전망을 실현하려면 HBM 공급 확대, 안정적인 수익성, 주주환원 실행이 함께 뒷받침돼야 합니다. AI 투자에 대한 기대와 우려가 엇갈리는 만큼 추가 계약과 이익, 환원 실행 여부를 확인할 필요가 있습니다.
⏱ 07:255. 두산에너빌리티 체코 원전 협상 결렬과 기자재 사업
⏱ 07:2510월 29일 한국수력원자력이 대우건설과 두산에너빌리티 컨소시엄과의 체코 원전 시공 계약 협상을 결렬시키겠다고 밝혔습니다. 공사비와 계약 조건에서 이견이 있었던 것으로 보이며, 이에 따라 시공 수주 차질에 대한 우려가 커졌습니다.
다만 계약이 종료된 것은 원전 건설 시공이고, 원자로·터빈·발전기 등 핵심 설비를 만들어 공급하는 기자재 사업은 별도로 진행 중입니다. 두산에너빌리티는 공시를 통해 기자재 공급이 예정대로 이행되고 있으며 향후 재입찰에도 참여할 계획이라고 밝혔습니다.
증권가에서는 키움증권이 예상 시공 수주 규모 약 3조원을 기준으로 시장이 단일 수주 불발 이상의 우려를 반영하고 있다고 봤습니다. KB증권은 시공 수주가 내년으로 미뤄지더라도 가스터빈 수주 증가가 실적을 받칠 수 있다고 분석했습니다. 정부도 상황을 주시하며 원전 수출 협력체계를 제도적으로 개선하겠다는 방침을 밝혔습니다. 핵심은 기자재 공급의 안정성과 재입찰로 불확실성을 줄일 수 있는지 여부입니다.