요약
⏱ 00:001. 가격 급등의 배경
⏱ 00:00메모리 가격이 석 달 사이 거의 두 배가 되었다는 시장 조사 기관의 추산으로 영상이 시작됩니다. 이 여파는 HP와 델이 노트북 가격을 최대 30%까지 올리는 방안을 검토할 정도로 소비자에게도 닿고 있습니다. 발표자는 처음에 원자재 부족이나 공장 사고를 의심했지만 그런 원인은 확인되지 않았다고 말합니다.
⏱ 01:002. DRAM 셀과 HBM의 구조
⏱ 03:123. 웨이퍼 배분의 상충 관계
⏱ 03:12모든 메모리 칩은 실리콘 웨이퍼에서 시작하는데, 공장이 확보할 수 있는 웨이퍼 수는 제한되어 있습니다. 영상이 인용한 업계 정보에 따르면 HBM3E는 같은 용량을 만들 때 일반 DDR5보다 웨이퍼를 약 3배 더 씁니다.
⏱ 04:024. DDR4 단종과 역전된 가격
⏱ 04:02제조사들은 수익성이 높은 HBM과 DDR5에 집중하기 위해 구형 DDR4 생산을 정리하는 계획을 세웠습니다. 그 결과 2025년 7월에는 구형 DDR4 8GB 모듈이 신형 DDR5 8GB 모듈보다 비싸지는 이례적인 상황이 벌어졌습니다.
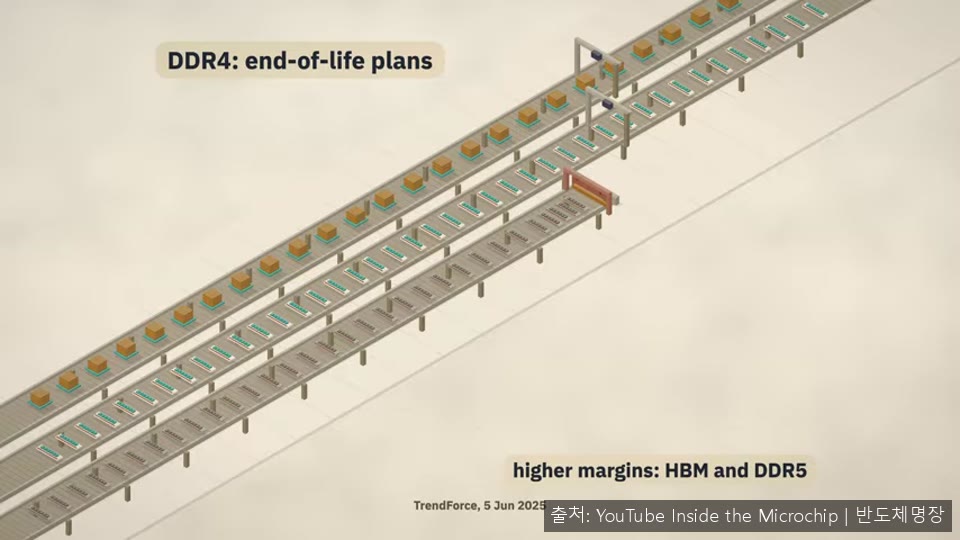
보통은 신형이 비싸지만, 공급이 줄어든 구형 제품의 가격이 오히려 올라간 것입니다. 이는 생산이 단순히 많고 적음의 문제가 아니라 웨이퍼를 어디에 배정하느냐의 문제라는 점을 보여줍니다.
⏱ 04:215. 공장 증설이 느린 이유
⏱ 04:21메모리 공장의 핵심은 먼지를 최소화한 클린룸이며, 한 번 세우면 가동까지 긴 시간이 걸립니다. 마이크론은 아이다호 신규 공장의 첫 웨이퍼 생산을 내년 중반쯤으로 기대하고 있고, 뉴욕의 첫 공장은 2030년이 되어야 가동된다고 설명합니다. 달이 아니라 연 단위의 일입니다.
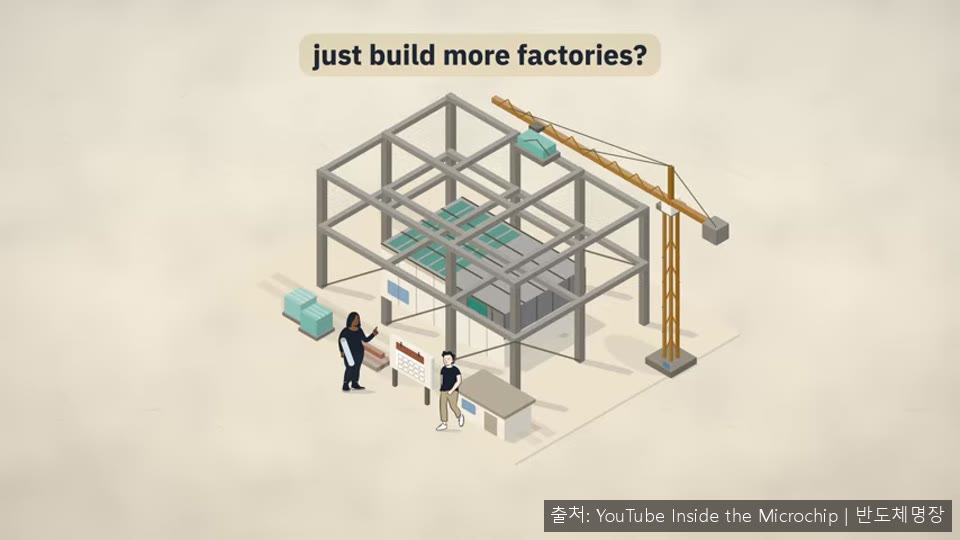
그래서 당분간 제조사들은 더 미세한 최신 공정으로 옮겨 웨이퍼 한 장당 비트 수를 늘리는 방식을 택하고 있습니다. SK하이닉스는 수요가 2030년까지 공급을 앞지를 것으로 전망하며, 긴 증설 기간과 미세 공정의 기술적 어려움을 이유로 들었습니다. 다만 셀의 커패시터와 스위치 구조 자체는 그대로이고, 바뀐 것은 웨이퍼의 행선지입니다.
⏱ 05:206. 수익 구조와 노트북 전망
⏱ 05:20트렌드포스 추산에 따르면 4월부터 6월 사이 가격이 급등하면서 DRAM 업계 전체 수익이 3개월 만에 60% 가량 늘었습니다. 트렌드포스는 올해 마지막 분기에도 일반 DRAM 가격이 10에서 15% 더 오를 것으로 예상했습니다. 상승 폭은 줄어들지만 여전히 오르는 흐름입니다.
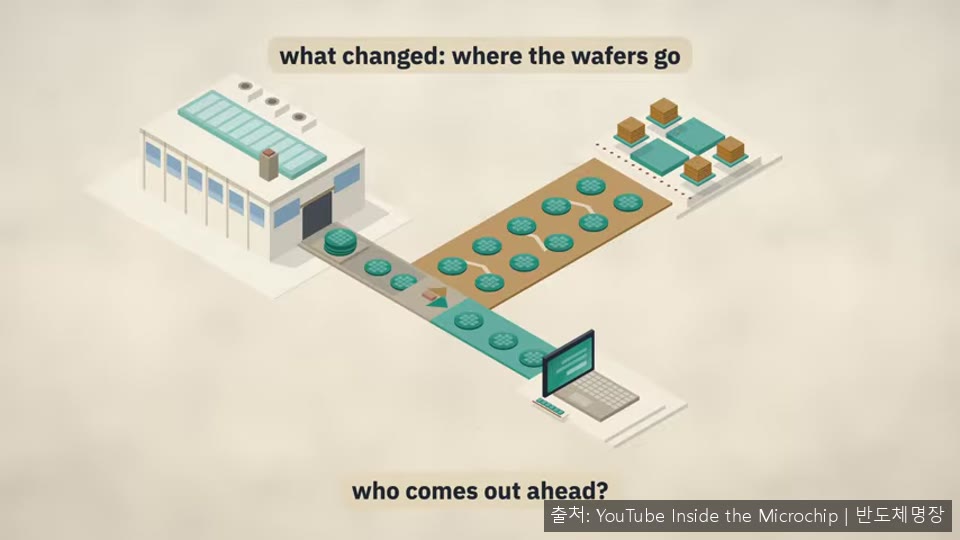
공급 부족은 내년 내내 이어질 것으로 보이며, 마이크론은 앞으로 두 회계연도의 수급이 방금 끝난 연도보다 더 빠듯할 것으로 전망했습니다. 이 영향은 노트북 시장에도 나타나 트렌드포스는 올해 노트북 생산량 전망을 소폭 증가에서 소폭 감소로 낮췄습니다. PC 업체들은 가격을 낮추려고 8GB RAM 노트북을 다시 내놓고 있습니다. 마이크로소프트도 윈도우가 느린 저장장치로 데이터를 옮기는 대신 최대 2GB의 작업 데이터를 메모리에 더 오래 유지할 수 있다고 밝혔습니다. 발표자는 시청자에게 RAM은 적어도 더 저렴한 노트북을 살 것인지 묻으며 영상을 마칩니다.