요약
⏱ 00:001. 도입: 왜 한국 메모리에 돈이 몰리나
⏱ 00:00영상은 2026년 3분기 실적에서 국내 두 메모리 회사의 영업이익이 크게 늘어난 점을 출발점으로 삼습니다. 미국과 중국이 막대한 보조금과 국가 펀드를 투입하는데도 한국 회사들만 이익을 얻는 이유가 질문입니다.
⏱ 03:132. HBM이 필요해진 이유: 데이터 병목
⏱ 03:13AI 연산 칩은 계산 속도가 아무리 빨라도 메모리에서 데이터를 공급하는 통로가 좁으면 기다리는 시간이 길어집니다. 영상은 이를 좁은 골목길에 비유하며, 이 병목을 풀기 위해 D램을 여러 층으로 쌓고 층 사이를 수직 구멍으로 연결해 연산 칩 옆에 붙인 것이 HBM이라고 설명합니다.
HBM4는 이전 세대보다 데이터 통로 폭이 두 배로 넓어졌다고 소개되며, 학습 속도와 전력 효율 개선을 기대한 빅테크 기업들이 공급 계약을 서두른다고 전합니다. 영상은 2027년과 2028년 물량까지 장기 계약이 맺어졌다는 보도도 함께 언급합니다.
⏱ 05:563. 중국 추격이 막히는 이유: 적층 공정
⏱ 05:56중국의 CXMT는 정부 지원을 받아 일반 D램 생산을 크게 늘리며 한국을 추격해 왔습니다. 그러나 영상에 따르면 HBM 분야에서는 아직 4세대 수준에 머물러 있고, 수율이 낮으며, 전체 생산능력 중 HBM 배정 비중도 작은 것으로 추정됩니다.
핵심 난관은 칩을 위로 쌓는 것 자체보다, 종이보다 얇게 깎은 칩들을 어긋남 없이 정렬하고 접합하는 공정입니다. 16층에 걸쳐 수천 개의 미세 구멍이 거의 오차 없이 맞아야 하며, 한 층이라도 휘거나 어긋나면 쌓아 올린 전체를 버려야 합니다. 그래서 장비뿐 아니라 온도, 압력, 보호재 주입 조건을 수많은 시행착오로 맞춘 노하우가 필요하다고 설명합니다.
⏱ 10:104. 미국 마이크론의 한계와 베이스다이 장벽
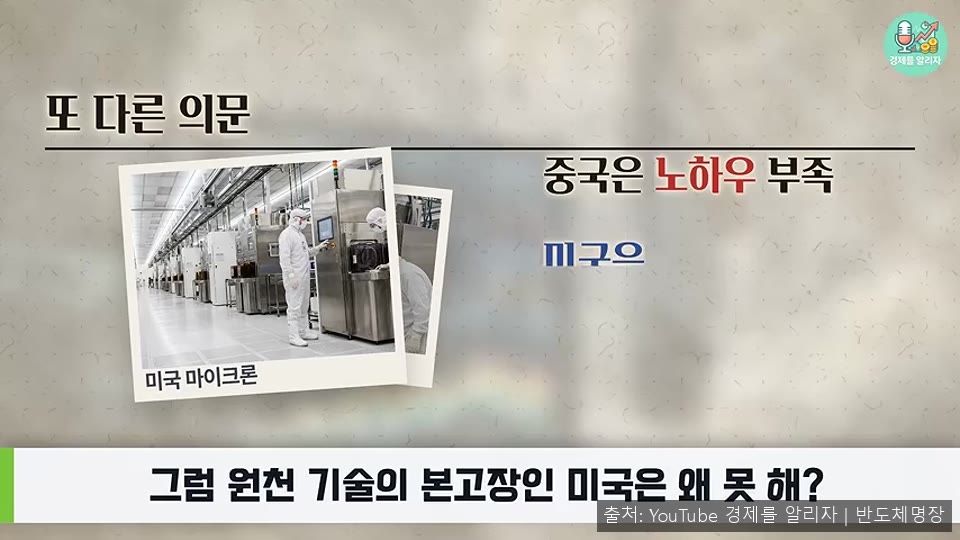
⏱ 10:10미국은 마이크론에 보조금을 지원하며 HBM 국산화를 추진했지만, 영상은 2026년 시장 점유율이 10%대 후반에서 20% 안팎에 머문다고 소개합니다. 생산 물량이 한국 두 회사에 비해 크게 적고 기존 D램 라인을 나눠 쓰는 구조라는 점이 첫 번째 이유로 꼽힙니다.
⏱ 16:425. 생산 구조 변화와 시장 상황
⏱ 16:42HBM4는 일반 D램보다 웨이퍼 사용량이 세 배 이상 필요하다고 설명됩니다. 그래서 두 회사는 공장 라인을 HBM 중심으로 돌렸고, 그 결과 일반 서버용 D램과 기업용 SSD 공급이 줄어 전체 메모리 가격도 함께 올랐다고 영상은 전합니다.
영상은 관세청 수출 통계를 인용해 2026년 10월 초순 열흘간 반도체 수출이 1년 전보다 크게 늘었고, 전체 수출에서 반도체가 차지하는 비중이 절반 가까이 되었다고 소개합니다. 다만 이런 수치는 가격 변동과 물량 배분에 따라 크게 달라질 수 있다는 점도 함께 짚을 필요가 있습니다.
⏱ 18:446. 남은 과제: 고객 종속과 차세대 기술
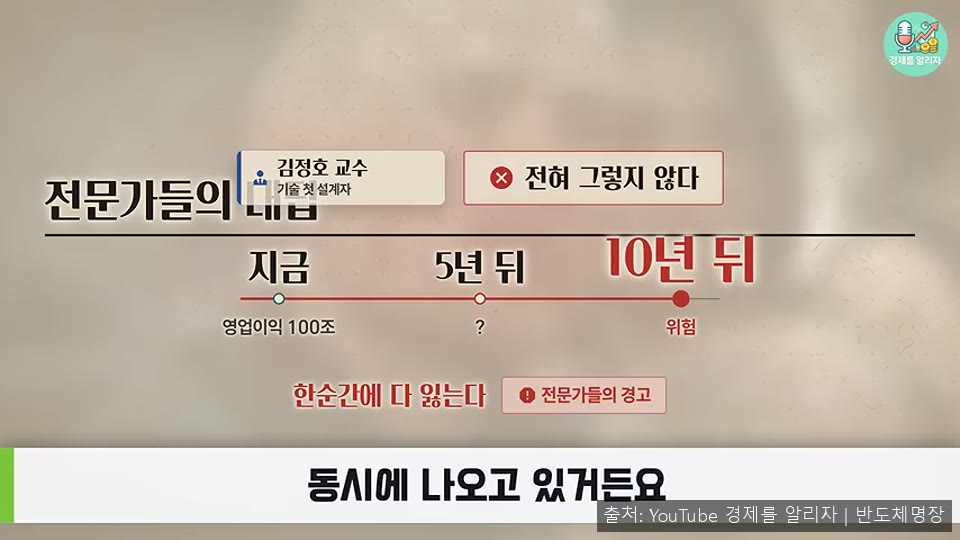
⏱ 18:44영상의 전문가 의견은 지금의 호황이 영구적이지 않다는 경고입니다. 최종 구매자인 빅테크 기업들이 메모리 사용량을 줄이는 알고리즘을 개발하거나 자체 연결 규격을 만들어 공급사를 바꾸려 할 수 있으므로, 고객에 의존하는 구조 자체가 위험 요소라고 봅니다.
기술 로드맵도 계속 진행됩니다. 영상은 10년 안에 전원이 꺼져도 데이터가 남는 낸드 플래시를 수직으로 쌓는 HBF가 등장할 수 있고, 이후 세대에서는 냉각 구조가 적층 안으로 들어가거나 메모리와 연산 칩의 경계가 흐려질 것이라고 전망합니다. 결론적으로 기술 혁명의 열쇠는 화려한 설계 무대보다 좁고 뜨거운 접합 공정을 버텨내는 현장 역량에 있다고 정리합니다.