요약
SK하이닉스의 올해 주주환원 약 100조 원 가운데 자사주 매입과 소각의 구조를 정리한다. 같은 자사주 매입이라도 소각 여부, 매입 가격, 소각 시점에 따라 남은 주주의 몫이 달라진다는 것이 핵심이다. 8월 40조 원 매입의 소각 예정일, 10월 20조 원 매입의 구성, 증권가 이익 전망의 차이를 함께 짚으며 확인해야 할 지표를 제시한다.
⏱ 00:001. 도입: 같은 자사주 매입, 다른 결과
⏱ 00:00발표자는 SK하이닉스가 올해 주주환원을 약 100조 원으로 예상했지만, 그 안에는 자사주 매입과 소각이 섞여 있어 항목을 나눠 봐야 한다고 말한다. 같은 자사주 매입 뉴스라도 샀다는 사실만으로는 남은 주주의 몫이 커졌는지 알 수 없다는 것이 출발점이다.
영상은 매입과 소각의 차이, 소각 시점을 가르는 계산, 국내외 사례, 이익 전망의 순서로 정리한다.
⏱ 01:472. 매입과 소각은 무엇이 다른가
⏱ 01:47자사주 매입은 시장에서 주식을 사서 회사 금고에 넣어 두는 단계다. 금고 주식에는 의결권과 배당이 없어 주당이익을 계산할 때 빠지지만, 법이 정한 범위에서 처분하거나 임직원 보상으로 쓸 수 있어 몫이 다시 돌아올 여지가 있다.
소각은 그 주식을 없애 전체 주식 수를 줄이는 단계라 남은 주주의 몫이 되돌릴 수 없게 확정된다. 영상은 2024년부터 올해 9월까지 계산 가능한 자사주 매입 공시 278건을 분석한 자료를 인용해, 소각 목적 공시의 평균 초과 수익률이 3.42%로 임직원 보상 목적(0.59%)보다 높았다고 소개한다. 또한 올해 2월 국회를 통과한 개정 상법이 3월 6일부터 시행되어 새로 산 자사주를 원칙적으로 1년 안에 소각하도록 했다고 설명한다.
⏱ 03:483. 소각 시점은 주가보다 매입 가격이 핵심
⏱ 03:48영상은 순자산 100억 원, 발행 주식 100만 주인 가상의 회사를 예로 든다. 주가 1만 원에 10만 주를 사서 소각하면 한 주의 몫은 그대로 1만 원이지만, 주가가 5,000원이면 몫이 11,250원으로 커지고 2만 원이면 약 5% 줄어든다고 계산한다. 소각하는 날의 주가는 몫을 바꾸지 않고 산 가격이 몫을 정한다는 논리다.
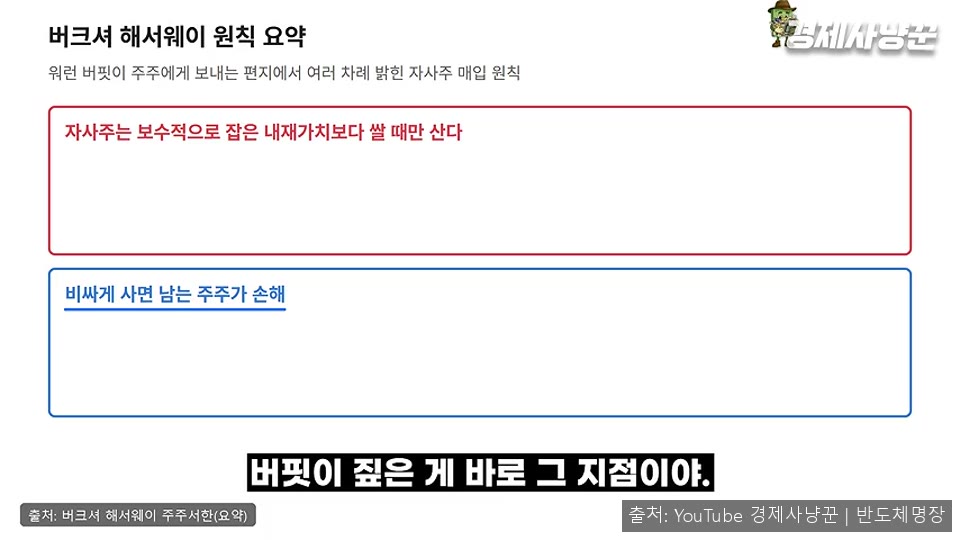
또 산 주식을 금고에 오래 둘수록 시장이나 보상으로 빠져나갈 길이 열려 있으므로 빨리 없애는 것이 원칙처럼 제시된다. 버크셔 해서웨이의 버핏이 내재 가치보다 충분히 싸게 살 때만 자사주를 사야 한다고 말한 점도 함께 소개된다.
⏱ 07:054. SK그룹 사례: 결정일과 실제 소각일의 간격
⏱ 07:05영상은 SK 지주회사가 3월 10일 자사주 약 1469만 주의 소각을 결정했다고 소개한다. 이는 발행 주식의 약 20%에 해당하며, 결정 당시 주가로 약 4조 8천억 원 규모다. 이때 임직원 보상용 약 329만 주는 소각 대상에서 빼 두었다.
실제 소각 예정일은 2027년 1월 4일로, 결정 후 약 10개월 뒤다. SK텔레콤도 사들인 자사주 일부를 2024년 2월에 소각한 사례로 언급된다. 영상은 자사주라는 말 안에 소각과 보유가 섞여 있고, 결정일과 실제 소각일이 다를 수 있다는 점을 강조한다.
⏱ 08:125. SK하이닉스 8월 자사주 매입: 가격과 소각 일정
⏱ 08:128월 19일 SK하이닉스는 약 40조 원 규모의 자사주를 장내에서 사서 전량 소각하겠다고 발표했다. 발표 당시 주가는 6월 종가 기준 최고 291만 원대에서 거의 반토막 난 수준이었다. 회사는 주가가 사업 경쟁력과 성장성, 즉 내재 가치를 충분히 담지 못한다고 설명했고, 2분기 말 순현금이 약 69조 원이었다는 점도 배경으로 들었다.
실제 매입은 10월 21일 주문 체결 기준으로 끝났고 약 2,369만 주를 평균 168만8,426원에 샀다. 영상은 매입이 끝난 것과 소각이 끝난 것이 다르며, 이 2,369만 주는 11월 5일 소각 예정으로 공시되어 있다고 정리한다.
⏱ 10:476. 10월 자사주 매입 20조 원과 소각 구조
⏱ 10:47회사는 올해 주주환원을 약 100조 원으로 예상했고, 여기에는 현금 배당 30조 원 이상과 자사주 소각 60조 원 이상이 포함된다. 그 60조 원 가운데 8월 40조 원이 들어 있어 새로 100조 원이 더 나오는 구조는 아니다.
10월 28일 새로 결의한 자사주 매입은 20조 원으로 10월 29일부터 내년 1월 28일까지 진행된다. 이 가운데 약 10조 원은 소각용이고 나머지 약 10조 원은 임직원 보상용이라 주주환원 합계에서 빠져 있다. 영상은 10월 27일 종가 134만 원을 기준으로 주식 수를 세면서, 같은 10조 원이라도 8월 평균 단가보다 싸게 사면 더 많은 주식을 없앨 수 있다는 가정 계산을 보여준다.
⏱ 14:087. 이익 전망과 확인할 지표
⏱ 14:08영상은 10월 28일 발표된 3분기 잠정 영업이익 83조 원, 영업이익률 80%와 2027~2028년 생산능력의 절반을 넘는다는 장기 공급 계약 설명을 소개한다. 같은 실적을 두고도 증권사 목표가는 KB증권 350만 원, BNK투자증권 165만 원, 한국투자증권 320만 원으로 갈렸고, 월가 목표가도 164달러에서 400달러까지 벌어져 있다.
영상은 이 차이가 이익이 얼마나 오래 이어질지에 대한 판단의 차이라고 해석한다. 그리고 앞으로 쌓이는 이익과 현금이 매입가 168만 원대보다 큰 내재 가치를 뒷받침하는지 확인해야 한다고 정리한다. 확인 포인트로는 11월 5일 소각 실행 여부, 20조 원 매입의 평균 단가와 소각·보상 수량 구분, 소각용 10조 원의 공시 시점, 그리고 실제 이익과 현금 흐름이 꼽힌다.