요약
TSMC의 3D DRAM 검토는 확정 사실이 아닌 검토 단계의 보도입니다. 3D DRAM은 HBM과 달리 메모리 칩 내부에서 셀을 수직으로 쌓는 공정 기술이라 양산까지 넘어야 할 기술 장벽이 많습니다. 엔비디아의 움직임은 메모리 가격 상승과 공급 병목에 대응하는 공급망 다변화와 공동 설계 전략으로 해석되며, 기존 파트너와의 단절이라기보다 리스크 분산으로 보는 시각이 우세합니다.
⏱ 00:001. 검토 단계라는 사실관계
⏱ 00:00TSMC가 3D DRAM 생산을 검토 중이라는 보도가 나왔지만, 확인된 사실은 검토 단계라는 점뿐입니다. 신규 전용 팹을 지을지 기존 공장을 인수해 개조할지, 양산 일정과 투자 규모도 아직 공개되지 않았습니다.
TSMC는 시장 소문에 대한 논평을 거부하고 로직 파운드리 사업에 집중한다는 원론적 입장을 밝혔습니다. 이는 주요 고객사의 요구를 여러 방향으로 검토하는 상황을 감안해 해석해야 한다는 분석입니다.
⏱ 01:562. HBM과 3D DRAM의 차이
⏱ 01:56HBM은 완성된 2D 평면 DRAM 칩을 위로 쌓고 TSV(실리콘 관통 전극)로 연결하는 패키징 중심 기술입니다. 반면 3D DRAM은 패키징이 아니라 단일 메모리 칩 내부에서 셀 자체를 수직으로 적층하는 공정 기술이라는 점이 핵심 차이입니다.

비유하면 HBM은 완성된 집들을 쌓아 올리고 엘리베이터로 잇는 고층 아파트이고, 3D DRAM은 한 집 안에서 층고를 높여 캡슐 호텔처럼 셀을 촘촘히 채우는 구조입니다. 전자는 대역폭, 후자는 집적 용량에 초점이 맞춰져 있습니다.
⏱ 03:293. 공정 난관과 현실적 시점
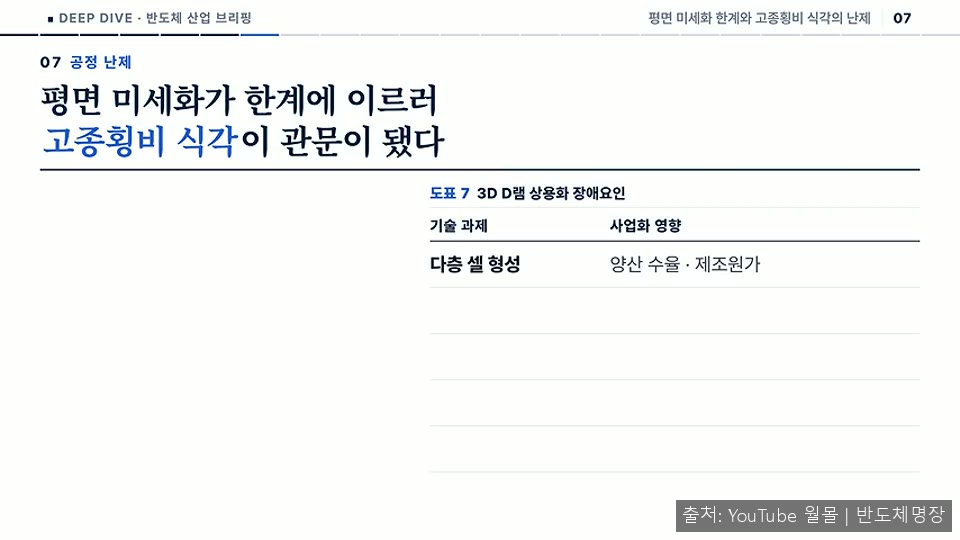
⏱ 03:29평면 DRAM은 선폭 미세화가 물리적 한계에 가까워져 셀을 세워 쌓는 방향이 거론됩니다. 그러나 이를 구현하려면 깊고 좁은 구멍을 수직으로 정밀하게 뚫는 고종횡비 식각과, 간섭 없이 전기가 흐르는 수직 채널 형성이 필요합니다.
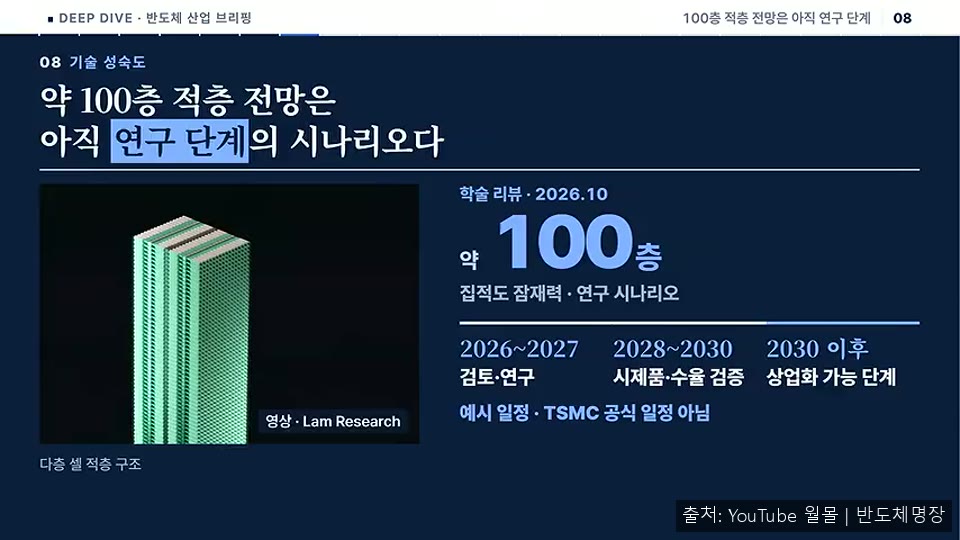
학계에서는 100층 이상 적층의 이론적 가능성이 논의되고 있지만 현재는 연구실 수준입니다. 분석에서는 상업 양산 시점을 내년이나 내후년으로 보기 어렵다는 결론이 나옵니다.
⏱ 04:174. 엔비디아가 TSMC를 찾는 이유
⏱ 04:17배경에는 공급망 압박과 비용 문제가 있습니다. 4분기 전망치로는 일반 DRAM 10~15%, 낸드 15~20% 가격 상승이 예상되며, HBM은 2027년 공급분까지 매진된 것으로 언급되었습니다. 메모리 가격 급등과 물량 부족이 GPU 공급 계획의 위험이 되므로 특정 업체 의존도를 낮추려는 의도로 읽힙니다.
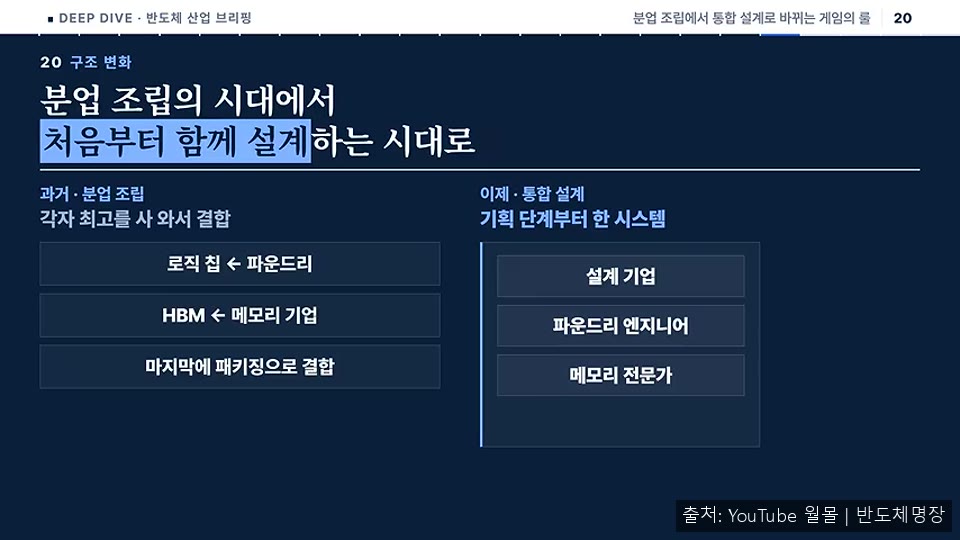
더 결정적인 이유는 공동 설계 패러다임입니다. GPU와 메모리를 따로 설계해 패키징에서 이어 붙이던 방식에서, 기획 단계부터 GPU 아키텍처와 3D DRAM 구조를 통합 최적화해 데이터 이동 거리와 전력 소모를 줄이려는 전략입니다.
⏱ 07:005. TSMC의 재무적 동기와 메모리 파운드리 모델
⏱ 07:00TSMC는 올해 3분기 매출총이익률 66.4%를 기록했고, 2026년 설비투자는 600~640억 달러 규모로 언급되었습니다. 투자 대부분은 7나노 이하 선단 로직과 첨단 패키징에 집중되어 있어, 메모리 시장에 직접 뛰어드는 것은 자본 효율 측면에서 부담이 크다는 해석이 나옵니다.
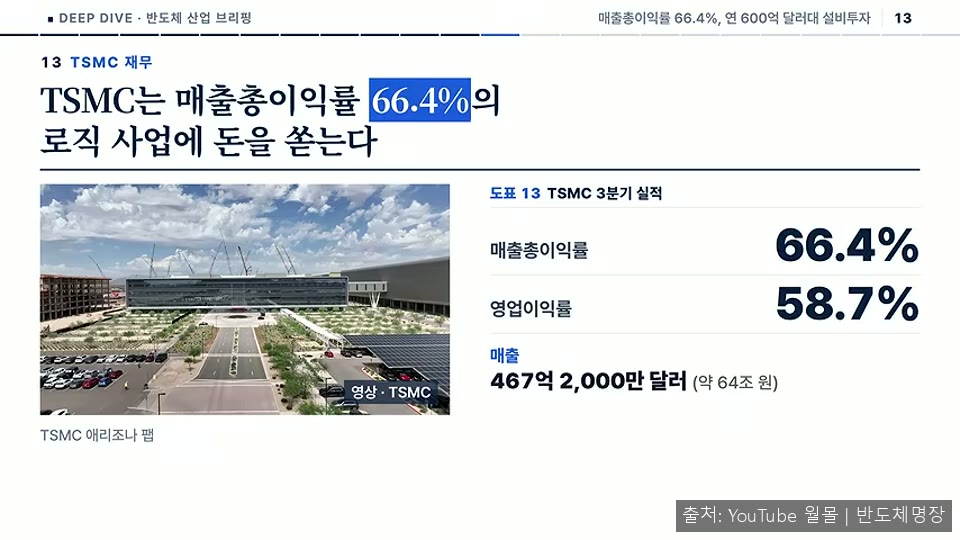
가장 유력한 시나리오는 메모리 파운드리 모델입니다. 엔비디아 같은 고객사가 최적화된 3D DRAM 설계를 가져오면 TSMC는 위탁 생산만 맡아 메모리 가격 변동 리스크 없이 커스텀 메모리 수요를 확보할 수 있습니다. 기존 메모리사와의 조인트 벤처나 기술 제휴도 현실적 대안으로 거론되며, 기존 팹을 인수하더라도 장비를 새로 구축해야 해서 단독 투자 부담이 크다는 점이 함께 고려됩니다.
⏱ 09:006. 삼성·SK 하이닉스·마이크론과의 구도
⏱ 09:00삼성전자는 메모리, 파운드리, 첨단 패키징을 모두 갖춘 유일한 기업이지만, 각 사업부가 세계 최고 수준의 경쟁력을 입증하고 고객 신뢰를 쌓아야 한다는 과제가 있습니다. 엔비디아 입장에서는 메모리와 파운드리 양쪽의 성능, 원가, 수율을 모두 최상위로 요구하는 만큼 통합 솔루션이 곧바로 완성되지는 않는다는 분석입니다. 고객사의 IP 유출 우려도 변수로 꼽힙니다.
SK 하이닉스는 HBM 주도권을 유지하면서 로직 위에 메모리를 직접 쌓는 3D 스택드 DRAM 온 로직 비전을 제시하고, TSMC와 첨단 패키징에서 협력하고 있습니다. 마이크론은 대만 생산 기반을 넓히며 TSMC에게 위협이자 협력 파트너가 될 수 있는 위치에 있습니다. 엔비디아는 SK 하이닉스와의 HBM 협력을 주력으로, TSMC와의 3D DRAM 검토를 장기 공급망 다변화를 위한 보조 R&D로 두는 투트랙 전략으로 해석됩니다.
⏱ 12:437. 통합 시대의 의미
⏱ 12:43반도체 경쟁의 축이 단일 칩 미세화에서 로직, 커스텀 메모리, MPU를 하나의 시스템으로 최적화하는 방향으로 옮겨가고 있다는 것이 전체 흐름의 결론입니다. 그 핵심에는 구리 대 구리를 직접 접합하는 하이브리드 본딩 같은 첨단 패키징 생태계가 있습니다.
다만 이 흐름은 아직 검토와 연구 단계의 신호이며, 실제 양산 능력과 수율이 확인되기 전에는 판도를 단정하기 어렵습니다. 장기적으로는 메모리가 독자 제품이 아니라 파운드리에 맡겨지는 맞춤형 IP 블록으로 바뀔 수 있다는 구조적 가능성도 제기됩니다.