
요약
⏱ 00:001. 선두의 의미를 묻다
⏱ 00:00영상은 미국이 오랫동안 반도체 선두라는 가정을 의심하지 않았지만, 실제 제조는 다른 지역으로 옮겨 가고 있다고 시작한다. 1위를 지키는 나라도 격차가 줄어들면 질문이 '누가 앞서는가'에서 '다음 기술 시대에도 앞설 수 있는가'로 바뀐다는 것이 핵심 문제 제기다.
⏱ 01:022. 지식 우위에서 제조 분업으로
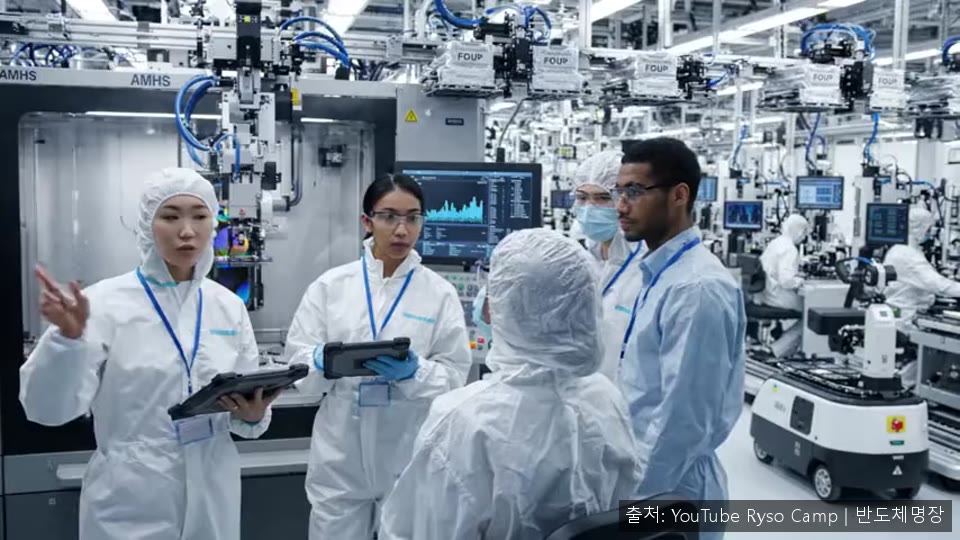
⏱ 01:02초기 미국의 강점은 공장이 아니라 대학, 연구소, 기업이 쌓은 지식 기반이었다. 제조 비용이 커지자 설계는 미국이, 생산은 외부가 맡는 분업이 자리 잡았고, 그 과정에서 생산 경험과 공급사, 엔지니어링 노하우가 함께 동아시아로 이동했다.
⏱ 03:233. AI 수요와 대만 집중
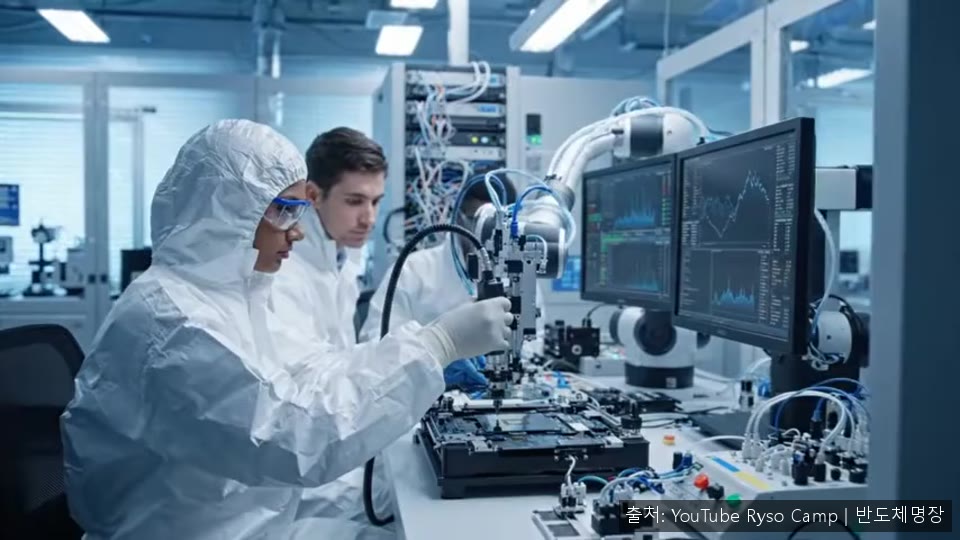
⏱ 03:23AI 확산으로 최첨단 칩 수요가 커지면서 이를 대량 생산할 수 있는 소수 기업, 특히 TSMC의 위상이 높아졌다. 영상은 설계는 미국, 제조는 대만이라는 구조가 엔비디아 사례에서 강력한 성과를 냈지만, 동시에 한 지역에 대한 의존이라는 위험도 드러냈다고 본다.
⏱ 05:144. 미국 재건의 한계
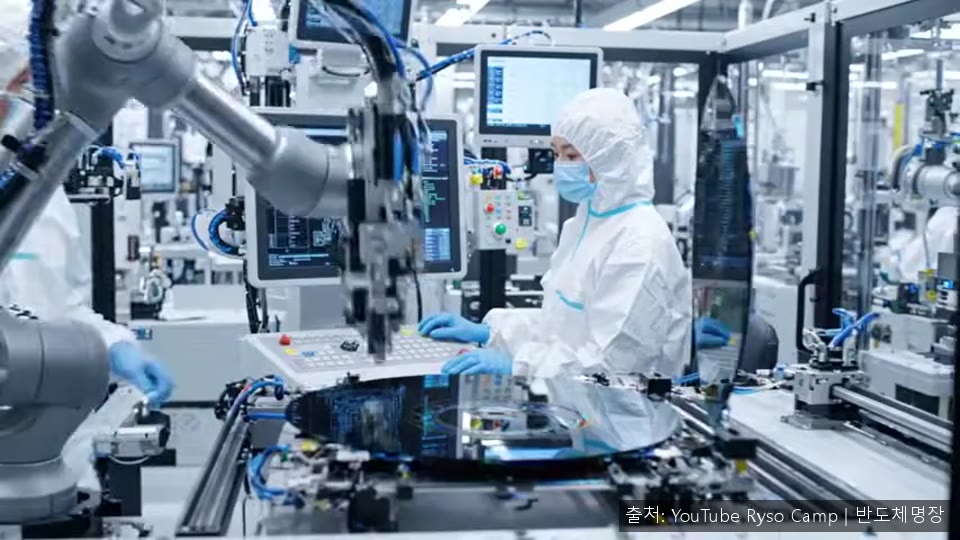
⏱ 05:14미국은 CHIPS and Science Act를 통해 반도체 제조, 연구, 공급망에 막대한 자금을 투입하고 TSMC, Intel, Samsung, SK hynix, Micron 등의 미국 내 투자를 유도하고 있다. 그러나 영상은 공장 하나를 짓는 것과 공급 생태계를 되살리는 것은 다르다고 강조한다. 화학물질, 소재, 장비, 패키징, 숙련 인력, 오랜 경험이 함께 있어야 하기 때문이다.
⏱ 07:075. 중국의 자립 추진
⏱ 07:07중국은 미국 기술 의존을 줄이기 위해 칩 설계, 장비, 소재, 패키징, 메모리까지 이어지는 긴 사슬 전체를 자체화하려 한다. 영상은 중국이 모든 면에서 미국을 넘을 필요는 없고, 핵심 기술에서 충분히 독립하는 것이 목표라고 본다.
⏱ 09:166. 장비와 분열된 세계
⏱ 09:16ASML의 극자외선 리소그래피 장비처럼 최첨단 제조는 특정 국가 혼자서는 완성되지 않는다. 영상은 반도체가 하나의 국가가 아니라 사슬이며, 그 핵심 고리를 쥔 쪽이 큰 영향력을 얻는다고 말한다. AI, 공정, 장비, 수출 규제가 서로 연결되면서 AI 정책이 산업 정책과 국가 안보로 확장되는 구조가 됐다.
앞으로는 미국 중심과 중국 중심의 기술 생태계가 서로 다른 칩, 소프트웨어, 표준으로 나뉠 수 있다. 영상은 이것이 비효율을 키우지만 외부 의존도를 낮추는 회복력도 준다는 역설을 제시한다.
⏱ 12:227. 선두는 움직이는 과녁
⏱ 12:22영상은 미국이 아직 강점이 많다고 평가한다. 설계 능력, AI 생태계, 소프트웨어, 대학과 연구 기반이 여전히 크다. 다만 설계를 잘하는 것만으로 전체 시스템을 통제한다고 볼 수 없으며, 선두는 충격을 견딜 만큼 생태계를 쥐고 있으면서 계속 혁신해야 유지된다.
각국이 모두 움직이고 있어 반도체 경쟁은 생태계 간 경쟁이 됐다. 격차가 충분히 좁아져 '먼저 앞섰다'는 사실이 더 이상 지배력을 보장하지 않을 때가 미국에게 가장 위험한 순간일 수 있다는 것이 결론이다.


