요약
⏱ 00:001. 쇠퇴와 재도약의 배경
⏱ 00:001986년 일본 기업들은 세계 메모리 칩 생산의 절반을 넘게 담당했지만, 이후 가격과 품질 경쟁에서 밀리며 DRAM 사업을 여러 차례 정리했다. 대표적으로 엘피다는 2012년 부채를 안고 파산해 마이크론에 인수되었다.

현재 일본의 전체 반도체 생산량은 세계의 10%를 조금 넘는 수준이다. 그럼에도 정부는 2040년까지 공공과 민간을 합쳐 370조 엔 이상을 투자해 연간 반도체 판매액을 약 8조 엔에서 40조 엔으로 늘리겠다는 목표를 세웠다.
⏱ 02:542. 장비·소재 공급망의 숨은 강점
⏱ 02:54반도체 공장은 간판에 이름이 걸리지 않은 장비와 소재로 움직이며, 일본 기업들은 이 뒤편 영역을 꾸준히 지켜 왔다. 도쿄 일렉트론은 세계 상위권 장비 기업이고, 디스코는 웨이퍼 절단 장비 분야에서 사실상 독점에 가까운 위치에 있다.
⏱ 06:353. 인재 공백과 라피더스의 출범
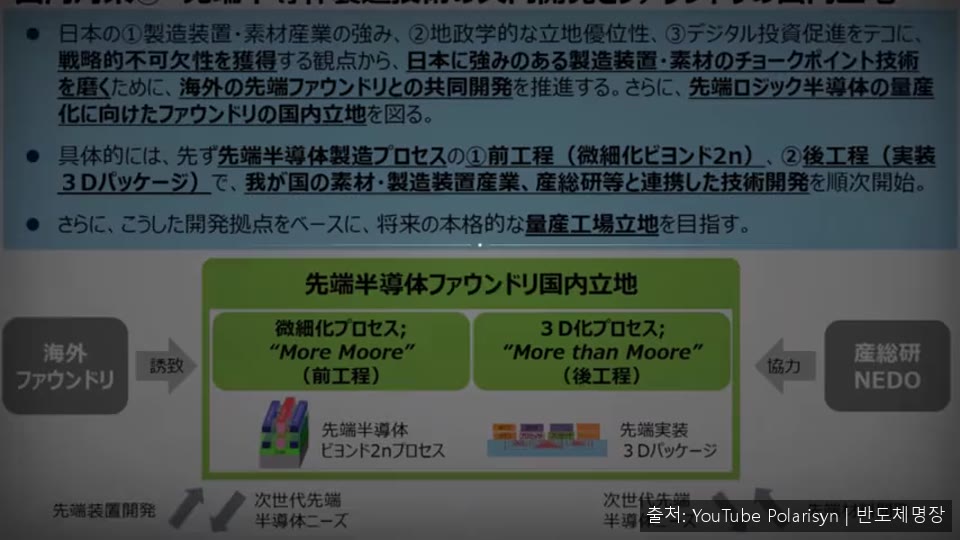
⏱ 06:35일본에 부족했던 것은 기술 자체보다 최전선에서 이를 운용할 고급 인력이었다. 정부는 이 공백을 메우기 위해 여러 방향에서 동시에 움직이고 있으며, 그 가장 과감한 시도가 2나노 로직 칩 생산을 목표로 한 라피더스다.
⏱ 14:224. TSMC 구마모토 공장과 현지 생태계
⏱ 14:22TSMC는 일본 정부의 보조금을 받아 구마모토에 공장을 세웠다. 첫 공장은 자동차와 산업용으로 쓰이는 12~28나노 성숙 공정 칩을 생산하며, 일본 내 공급망을 짧게 만드는 것이 목적이었다.
두 번째 공장은 원래 계획보다 공정이 높아져 3나노 로직을 구현하는 방향으로 수정되었다. 초기 월 6,000장 규모로 2028년 말부터 생산을 목표로 하며, 두 공장 총투자액은 230억 달러를 넘을 것으로 예상된다. 이 과정에서 지역 임금이 오르고 지역 대학의 반도체 학과가 늘어나는 변화도 나타났다.
⏱ 18:135. 이미지 센서와 지진 이후의 회복력
⏱ 18:13소니와 TSMC는 차세대 이미지 센서를 공동으로 만들기 위해 구마모토에 합작 회사를 세우기로 했다. 목표 양산 시점은 2029년이며, 3D 적층 구조를 다루는 능력이 핵심으로 언급된다. 이는 로봇, 자동차, 드론처럼 주변을 인식해야 하는 물리 AI 시장과 연결된다.
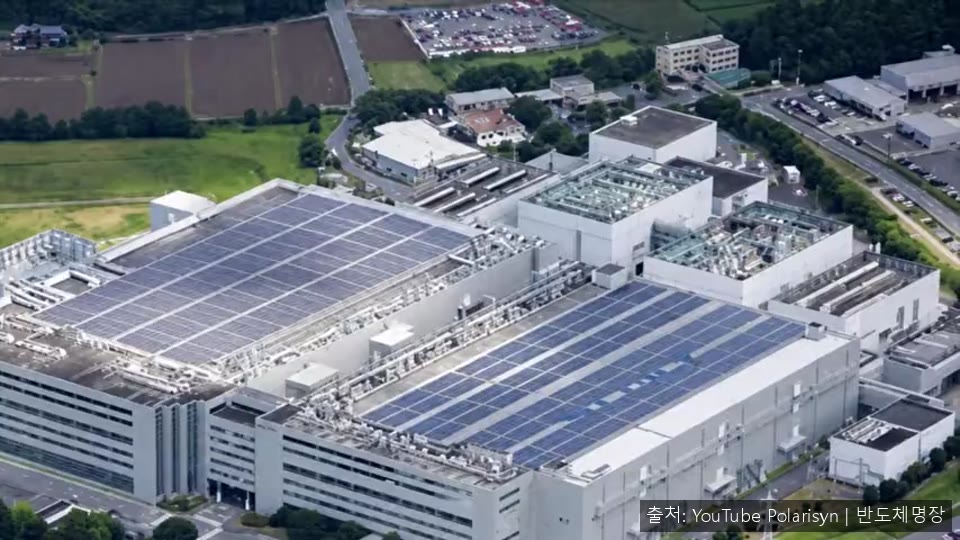
2026년 7월 구마모토에서 규모 7.1의 지진이 발생해 생산 시설이 일시 멈췄지만, 건물 구조 피해가 제한적이어서 공장들은 비교적 빠르게 재가동되었다. 2016년 지진으로 몇 달간 생산이 끊겼던 경험과 비교하면 공정 설계와 건물 내진 대응이 개선되었다는 평가다.
⏱ 20:386. HBM과 히로시마의 메모리 거점
⏱ 20:38AI 가속기는 연산 성능보다 데이터를 얼마나 빨리 공급받는지가 병목이 되고 있어, 그 옆에 붙는 고대역폭 메모리(HBM)가 공급망에서 가장 치열한 부품으로 떠올랐다. HBM은 SK 하이닉스, 삼성, 마이크론이 생산하며, 미국 밖에서 가장 중요한 마이크론 개발 기지가 히로시마에 있다.
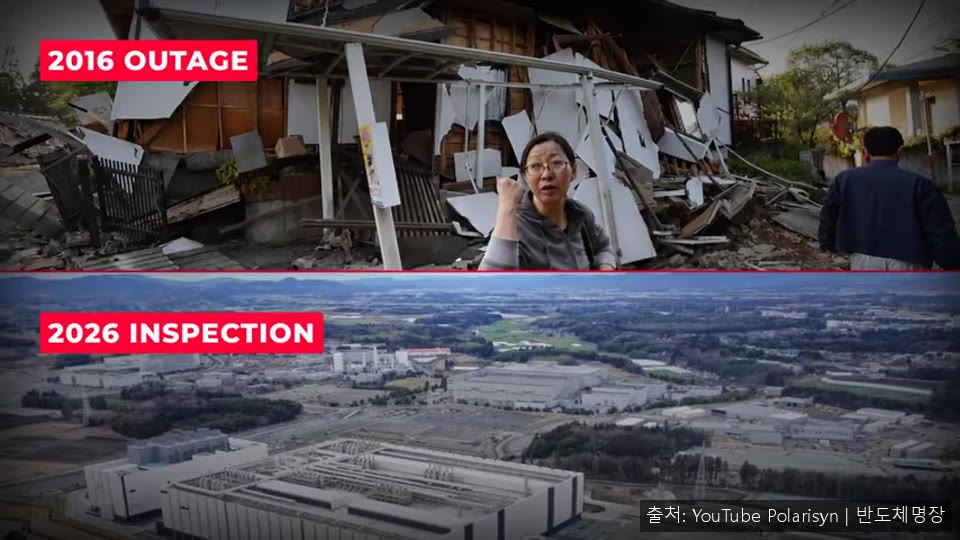
히로시마는 NEC와 히타치의 메모리 사업이 합쳐진 엘피다의 공장이었고, 이후 마이크론이 인수해 운영해 왔다. 2025년 EUV 장비가 가동되었고, 2026년 7월에는 차세대 DRAM과 HBM 생산을 위한 대규모 클린룸 증설이 시작되었다. 2028년 여름 출하를 목표로 하며, 정부는 최대 5,360억 엔을 지원할 예정이다.