요약
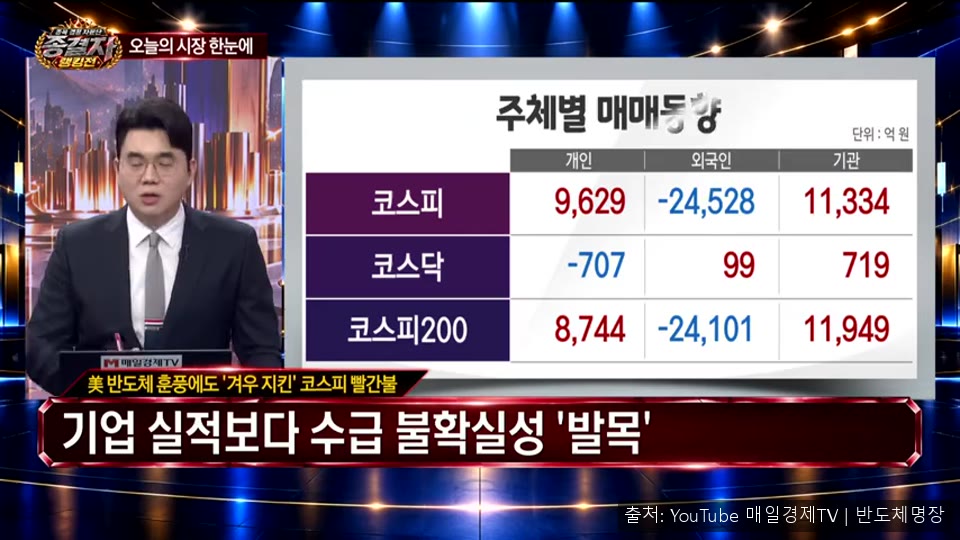
⏱ 00:001. 시장 개요: 코스피 변동성과 외부 변수
⏱ 00:00출연진은 이날 코스피가 장 초반 상승 출발 후 장중 5,400선까지 밀렸다가 5,600선에서 마감한 변동성 큰 하루였다고 정리했습니다. 하락의 배경으로는 미국 중간선거 결과에 따른 정책 불확실성, 국채 10년물 금리의 높은 수준, 유가 변동 등이 꼽혔습니다.
⏱ 04:232. AMD 실적과 데이터센터 수요 신호
⏱ 04:23AMD는 3분기 매출이 전년 대비 45% 늘었고, 데이터센터 부문 매출은 97% 급증했다고 소개되었습니다. 방송은 이 수치를 AI 데이터센터용 GPU와 서버용 CPU 수요가 여전히 강하다는 신호로 읽었습니다.
⏱ 14:153. AI 서버 확산과 커스텀 반도체(ASIC)
⏱ 14:15서버 업체 슈퍼마이크로 컴퓨터도 1분기 매출이 전년 동기 대비 크게 늘어 AI 투자가 서버 구매로 실제 반영되고 있다는 예로 제시되었습니다. 이는 GPU와 CPU 같은 범용 칩뿐 아니라 서버 전체 공급 체계로 수요가 퍼지고 있음을 보여준다는 설명입니다.
⏱ 18:074. HBM 가격 사이클과 장기공급계약(LTA)
⏱ 18:07HBM은 AI 가속기에 쓰이는 고대역폭 메모리로, 서버용 고용량 DDR5 수요와 함께 메모리 업황을 뒷받침하는 요소로 설명되었습니다. 메모리 가격이 고점이라는 우려가 있지만, 방송은 향후 전망과 수요 지속성을 함께 봐야 한다고 말했습니다.
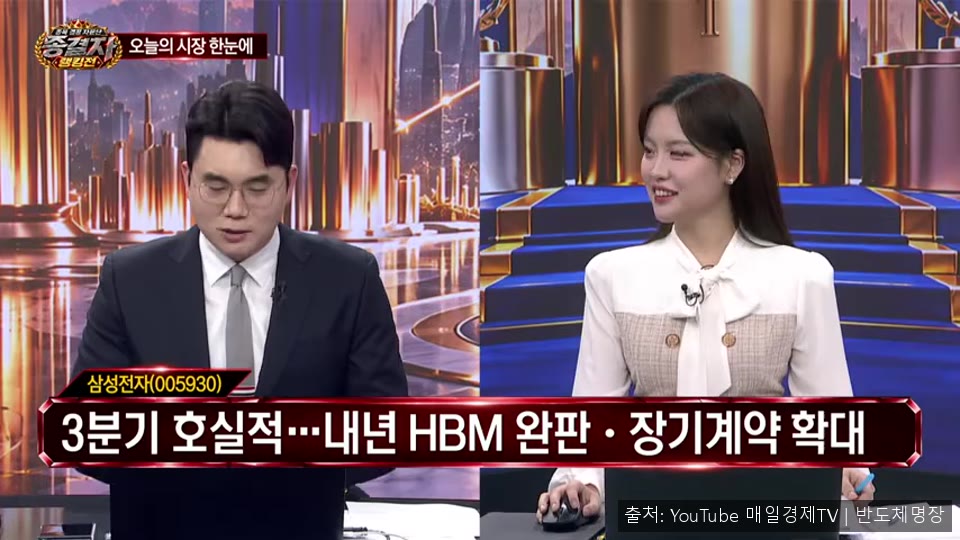
반도체는 가격이 오르고 내리는 사이클 산업이라는 점이 짚였습니다. 이에 따라 고객사와 일정 기간 물량과 가격을 정하는 장기공급계약(LTA)이 수요 가시성을 높이는 수단으로 소개되었습니다. 삼성전자가 장기공급계약을 언급하며 고객사 확보를 협의 중이라고 밝힌 내용도 전해졌습니다. 방송은 기업별 HBM 사업이 얼마나 장기 수요를 확보하는지가 핵심 확인 포인트라고 정리했습니다.
⏱ 19:215. 코스닥 반도체 소부장과 수급 흐름
⏱ 19:21코스닥은 외국인 수급보다 기관 매수가 반등을 이끈 것으로 분석되었습니다. 방송은 국내 주요 기업의 PBR 수준이 낮아진 점을 기관 수급의 배경으로 설명했습니다.
반도체 소부장(소재·부품·장비) 업종은 이날 반등 흐름에 포함되었으나, 차트상 상단 매물대가 두껍다는 기술적 분석도 함께 언급되었습니다. 이는 업종 흐름에 대한 관찰 내용으로만 정리합니다.
⏱ 20:186. 신재생에너지 정책 변수
⏱ 20:18신재생에너지 업종은 미국의 재생에너지 규제 방향 변화가 주요 변수로 언급되었습니다. 방송은 정권 교체에 따라 정책 방향이 바뀔 수 있으며, 정책 협상 결과에 따라 업황도 달라질 수 있다고 설명했습니다.