요약
⏱ 00:001. 잡초밭이 된 베트남 첫 반도체 공장
⏱ 00:00베트남 하노이 외곽의 호아락 첨단산업단지에서는 올해 초 반도체 공장 착공식이 열렸다. 베트남 역사상 처음으로 칩을 설계부터 완성까지 직접 만드는 공장을 짓겠다는 계획이었고, 국영 통신·방산 기업 비에텔이 맡았으며 사업비는 약 13억 달러로 알려졌다.
⏱ 05:062. 비에텔이 막힌 이유와 반도체 공장의 난이도
⏱ 05:06베트남 정부는 2024년 반도체 국가전략을 내놓고 칩을 직접 생산하는 공장을 목표로 삼았다. 비에텔은 32나노 공정을 택해 비교적 무리가 적은 방식으로 첫 칩을 만들려 했다. 그러나 취재에 따르면 반도체 공장 운영 경험이 없었던 점과 예산이 실제로 집행되기까지의 행정 절차가 길어진 점이 지연의 원인으로 꼽혔다.
⏱ 08:183. 1983년 한국의 도전과 초기 적자
⏱ 08:181983년 삼성 창업주 이병철 회장이 반도체 사업 진출을 선언했을 때, 국내외에서는 자본·기술·시장이 없어 어렵다는 회의론이 많았다. 당시 미국과 일본의 기업들도 부정적인 평가를 내놓았다.

삼성은 그해 64K 디램 개발에 착수해 몇 달 만에 성공했고, 공장 건설도 통상 기간보다 크게 앞당겨 1984년 양산에 들어갔다. 속도 면에서 초기 성과는 분명했다.
하지만 양산 직후 일본 업체들이 물량을 쏟아내며 가격이 크게 떨어졌다. 칩 하나의 원가보다 낮은 가격이 이어지면서 1985년부터 3년 동안 적자가 누적됐고, 그 규모는 그룹 전체가 흔들릴 수준이었다.
⏱ 12:104. 적자 속 버틴 결단과 1992년 역전
⏱ 12:10당시 많은 사람이 실패를 인정하고 물러서야 한다고 봤지만, 이병철 회장은 가격이 바닥인 시점에도 다음 세대 제품인 1메가 디램 공장 투자를 밀어붙였다. 손해를 감수하고 다음 단계에 투자한 결정이었다.
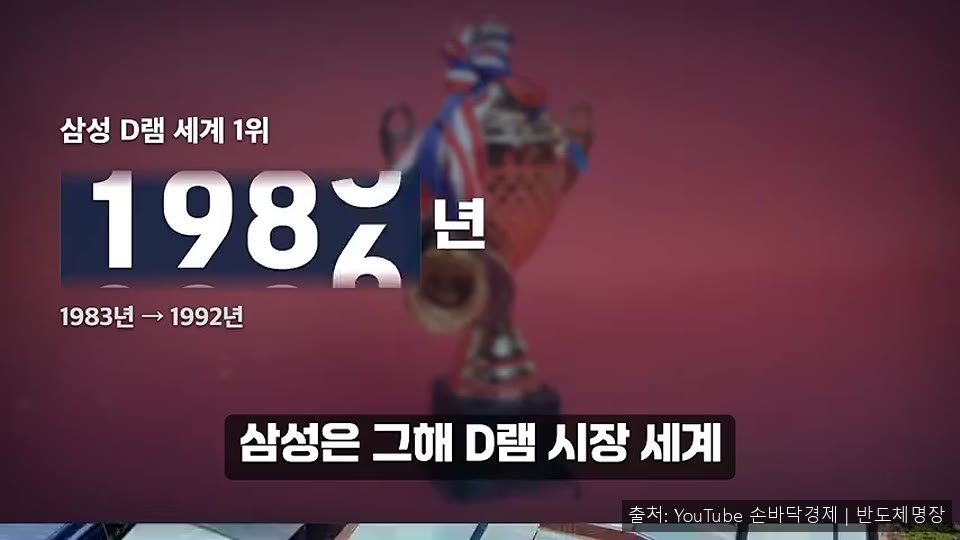
그 결과 1992년 삼성은 디램 시장 세계 1위에 올라섰다. 당시 일본 기업들이 세계 디램 시장의 대부분을 쥐고 있던 상황을 고려하면 큰 역전이었다. 이후 64M와 256M 디램을 잇따라 내놓으며 메모리 경쟁의 주도권을 가져갔다.
이 사례는 반도체의 벽이 건물이 아니라 시간으로 쌓인다는 점을 보여준다. 빠른 실행, 손해를 견디는 끈기, 그 손해 속에서도 다음 투자를 이어가는 판단이 겹쳐야 비로소 쉽게 넘기 어려운 벽이 된다.
⏱ 14:015. 중국과 새 도전자, 그리고 시장 점유율
⏱ 14:01한국의 벽을 두드리는 도전자도 늘고 있다. 중국 우한의 대형 반도체 프로젝트는 자금난으로 멈췄고, 칭화유니그룹도 채무 불이행 이후 구조조정에 들어갔다. 반면 중국 창신메모리는 생산 능력이 커져 대형 고객사의 저가 요구를 거절할 수 있을 정도로 성장했다.
올해 디램 매출 점유율은 삼성전자 약 38~39%, SK하이닉스 약 26~29%, 마이크론 약 25%로 2위와 3위의 격차가 크게 줄었다. 경쟁자들이 노리는 상대가 결국 삼성과 SK하이닉스라는 점에서 한국 기업의 위치는 여전히 중요하다.
⏱ 17:416. HBM 경쟁과 한국 반도체의 무게
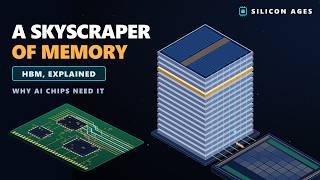
⏱ 17:41인공지능 서버에 쓰이는 고대역폭 메모리 HBM은 디램을 층층이 쌓고 층 사이를 수직으로 연결한 제품이다. SK하이닉스는 이 기술을 2013년 처음 내놓았을 때만 해도 수요가 적어 어려운 사업으로 여겨졌지만, 인공지능 붐과 함께 시장이 열리면서 올해 2분기 점유율이 절반 수준에 이르렀다.
같은 시기 삼성은 약 33%, 마이크론은 약 18%를 기록했다. 고성능 메모리 시장에서 한국 기업의 비중이 매우 큰 구조다.
반도체 수출 호조는 장비, 부품, 건설, 지역 상권까지 이어진다. 한국 메모리 산업의 힘이 경제 전반을 떠받치는 기둥 역할을 하고 있다는 의미다.
⏱ 23:217. 벽을 쌓은 것도 지키는 것도 결단
⏱ 23:21베트남의 잡초밭은 한국이 지나온 길의 입구처럼 보인다. 아직 계획이 살아 있고 인재 육성 의지도 분명하므로 언젠가 첫 칩이 구워질 가능성은 열려 있다. 다만 그 과정에서 장비, 행정, 운영 노하우라는 벽을 하나씩 넘어야 한다.
한국 메모리의 벽은 공장 건물보다 손해를 감수하고 버틴 선택의 누적으로 설명된다. 1983년의 결단과 HBM을 붙든 고집은 시간 차이는 있지만 같은 성격의 선택이었다.
그러나 과거의 점유율은 앞날을 보장하지 않는다. 자본과 정부 지원이 붙은 경쟁자들이 빠르게 올라오고 있으므로, 다음 갈림길에서 어떤 결정을 내리느냐가 반도체 경쟁의 향방을 가를 것이다.