요약
⏱ 00:011. 작은 칩이 흔드는 산업
⏱ 00:01작은 실리콘 칩 하나가 자동차 공장을 멈추게 하고 공급망 전체를 흔들 수 있다는 문제 제기로 시작합니다. 이 부품들은 스마트폰, 컴퓨터, 차량, 의료 장비뿐 아니라 미국 국방 산업의 핵심 시스템에도 쓰입니다. 따라서 칩을 어디서 얼마나 만들 수 있느냐는 문제가 곧 경제 안보의 문제가 됩니다.
영상은 미국이 과거만큼 핵심 반도체를 국내에서 만들지 못하는 현실을 짚으며 논의의 출발점을 잡습니다.
⏱ 00:292. 생산 점유율의 하락
⏱ 00:291990년 미국은 전 세계 반도체 제조 능력의 약 37%를 차지했지만, 2022년에는 그 비중이 10%로 떨어졌다고 제시합니다. 이 변화로 세계 칩 생산은 대만과 한국을 중심으로 한 동아시아에 크게 몰리게 되었습니다.
여기서 말하는 것은 설계 능력이 아니라 제조 능력의 비중입니다. 같은 기간 생산 설비와 공장이 어디에 세워졌는지가 핵심 변화로 설명됩니다.
⏱ 01:203. 설계와 제조의 분업 구조
⏱ 01:20영상은 미국 기업이 칩 설계, 반도체 장비, 연구개발, 기술 혁신에서는 여전히 강했다고 말합니다. 반면 제조는 막대한 투자, 전문 설비, 숙련 인력, 복잡한 공정이 필요해 동아시아 경제권이 오랜 기간 역량을 쌓을 수 있었다고 설명합니다.
⏱ 02:154. 반도체 부족 사태와 정책 대응
⏱ 02:152020년부터 2023년 사이 반도체 부족 사태가 자동차 생산을 비롯해 여러 산업을 흔들었다는 사례가 소개됩니다. 핵심 칩 하나가 없으면 다른 부품이 모두 준비되어 있어도 완제품 생산이 멈출 수 있다는 점이 강조됩니다.
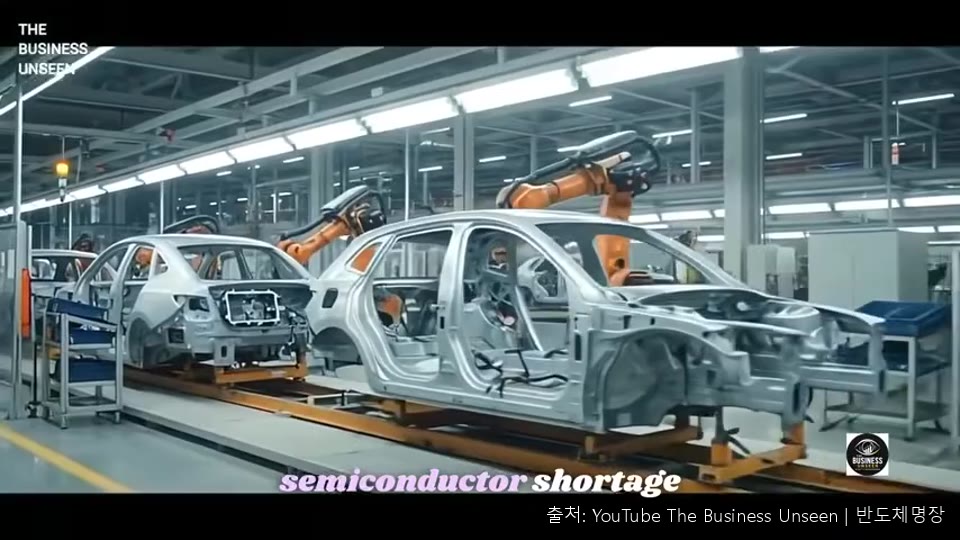
문제는 최첨단 칩을 설계하는 능력보다 그 칩을 안정적으로 대량 생산할 제조 능력이 충분한지에 있었습니다. 이에 따라 국내 반도체 생산을 경제 회복력과 국가 안보의 과제로 보는 시각이 커졌고, 2022년 8월 제정된 CHIPS and Science Act가 390억 달러 규모의 지원으로 이를 뒷받침하게 되었다고 설명합니다.
⏱ 03:335. 애리조나 공장과 투자 확대
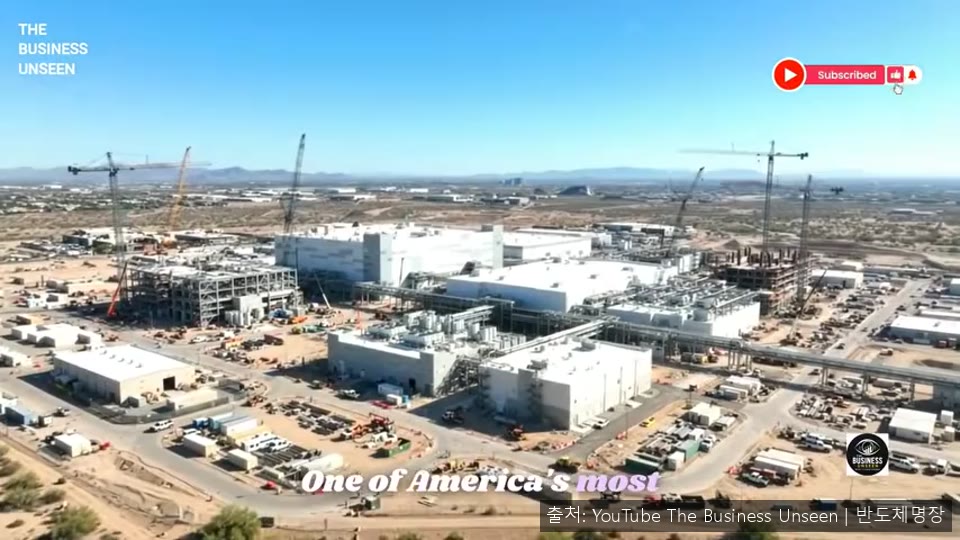
⏱ 03:33애리조나 피닉스에서 TSMC가 첨단 칩 생산을 확대하고 있으며, 2025년 6월 애리조나의 한 첨단 공장이 완공 인증을 받았다고 소개합니다. 영상은 미국 회계감사원(GAO) 자료를 인용해 Intel, Micron 등도 국내 생산과 메모리 반도체 투자를 키우고 있다고 전합니다.
⏱ 04:466. 발표와 실제 집행의 간극
⏱ 04:46발표된 투자가 곧 실제 집행이나 가동 중인 공장을 의미하지는 않는다고 짚습니다. 반도체 팹은 막대한 자본, 정교한 엔지니어링, 수년간의 전문 건설이 필요하며 초청정 환경과 정밀 장비가 들어가는 복잡한 시설입니다.
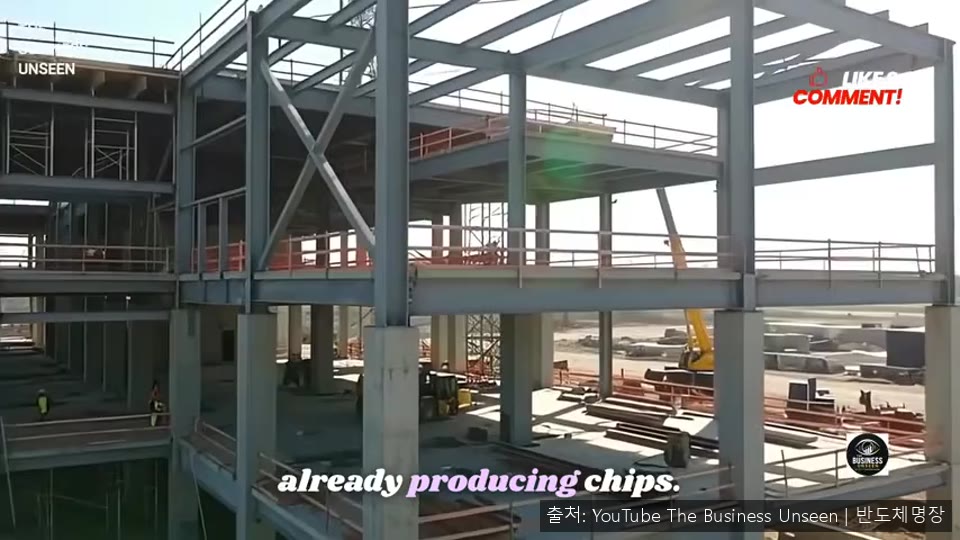
인력 부족과 불확실한 고객 수요는 공사 일정에 영향을 줄 수 있습니다. 정부 지원금도 한꺼번에 지급되지 않고 계약, 이정표 달성, 지급 절차를 거쳐 나간다고 설명합니다. GAO 보고서를 인용해 2026년 4월 기준 직접 지원 자금 315억 달러 중 131억 달러가 집행되어 약 42% 수준이라고 전합니다. 발표 규모와 실제 산업 역량 사이의 간극이 드러나는 수치라는 것입니다.
⏱ 06:017. 제조 경쟁력의 과제
⏱ 06:01공장을 많이 짓는 것은 출발점일 뿐이며, 미국은 일관되고 경제적으로 경쟁력 있는 칩을 꾸준히 만들어야 한다고 강조합니다. 오랜 경험을 쌓은 국제 경쟁사들과 맞서야 하고, 한 나라 안에서 공급망을 다시 세우는 일은 단기간에 되지 않는다고 봅니다.