요약
⏱ 00:001. AI 수요와 메모리 선순환 구조
⏱ 00:00발표자는 SK 하이닉스의 2026년 3분기 실적 발표에서 언급된 선순환 구조를 소개합니다. AI 서비스를 운영하는 기업이 최종 수요자로 다시 유입되고, 그 수요가 최신 반도체를 설계하는 데 재활용되는 흐름입니다. 또한 반도체 공급망에서는 장비 제조 단계가 오래 지속되는 병목 구간이라고 짚습니다.
장비 병목은 대부분 엔지니어링으로 해결되지만, 일부 지점은 해결이 훨씬 어렵다는 점을 강조합니다.
⏱ 02:292. 분기 실적 지표 읽기
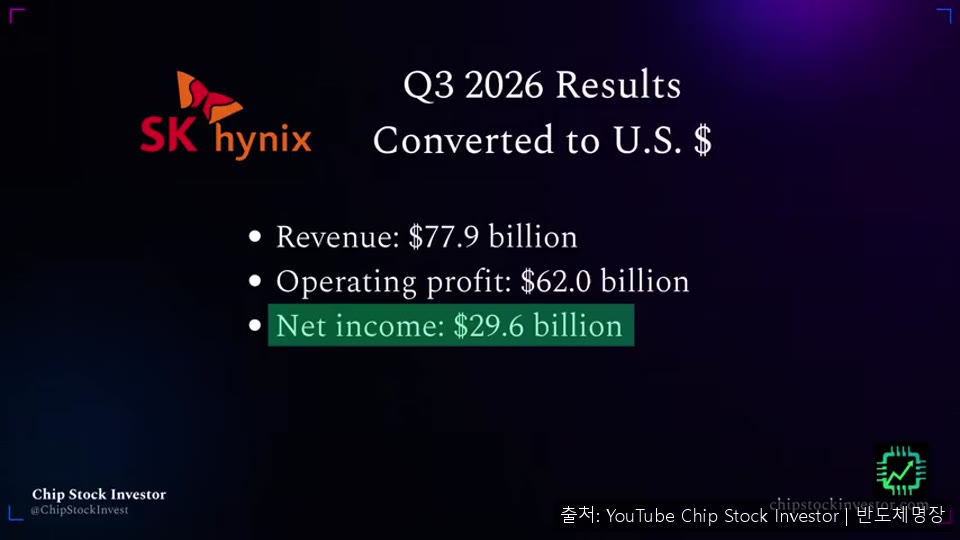
⏱ 02:29분기 매출은 전 분기 대비 32%, 전년 동기 대비 328% 늘었다고 설명합니다. 영업이익은 전 분기 대비 38%, 전년 동기 대비 632% 증가했습니다. 반면 순이익은 전 분기 대비 58% 감소한 것으로 나타나, 영업이익 증가와 차이가 있다는 점을 짚습니다.

자막 내 원화와 달러 금액 표기가 서로 맞지 않아 이 요약에서는 증감률 위주로 정리했습니다.
⏱ 03:133. 매출 구성: DRAM, HBM, NAND
⏱ 03:13DRAM이 전체 매출의 약 75%를 차지하며, HBM도 DRAM 웨이퍼를 기반으로 하므로 같은 흐름으로 볼 수 있다고 설명합니다. HBM은 DRAM 칩을 수직으로 적층한 구조이며, 기업들이 AI 서버용 HBM 매출을 별도로 공개하지 않는다는 점도 언급합니다.
⏱ 05:004. HBM4 물량과 장기 계약
⏱ 05:00HBM4 개발이 본격화되었고 2029년 물량까지 사실상 매진되었다는 내용입니다. 장기 계약의 50% 이상이 2027~2028년 생산 능력을 포함한다고 하며, 경기 변동이 큰 메모리 산업에서 장기 계약이 확산되는 흐름으로 해석합니다.

발표자는 경기 순환이 언젠가 올 것이라 보면서도, 그 시점이 2020년대 말이나 2030년 이후로 미뤄질 수 있다고 봅니다. 이번 사이클의 성장 규모가 닷컴 시대 인프라 구축기 이후 드물다는 평가도 덧붙입니다.
⏱ 07:415. 생산 능력 조절과 셀 면적 개선
⏱ 07:41메모리 과점 기업들이 공급 과잉을 피하기 위해 증설 속도를 조절하고 있다고 설명합니다. 동시에 기존 클린룸과 제조 설비를 더 효율적으로 쓰는 것이 수요 대응 수단이 된다는 주장입니다.

⏱ 10:086. 4F² 전환과 3D DRAM 개념
⏱ 10:086F²에서 4F²로 가면 같은 면적에 더 많은 셀을 배치할 수 있다는 점을 아파트 쪼개기 비유로 설명합니다. 3D DRAM은 2030년 이후 가능성이 있으며, 3D NAND에서 힌트를 얻어 단일 칩 안에서 셀 층을 쌓는 방식이라고 정리합니다.
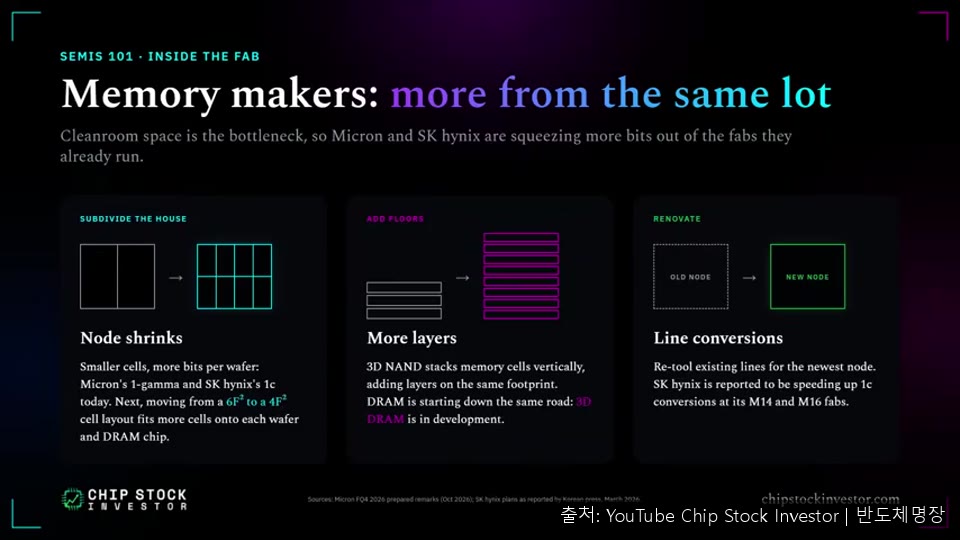
HBM이 칩을 겹쳐 쌓는 패키징 개념인 반면, 3D DRAM은 한 칩 내부에서 층을 늘리는 구조라는 점에서 차이를 구분합니다.
⏱ 12:457. DRAM 셀 구조와 장비 병목
⏱ 12:45DRAM 셀은 커패시터 하나와 트랜지스터 하나로 비트 하나를 이루며, 전하를 유지하기 위해 전력이 필요하다고 설명합니다. 2차원 구조를 3차원으로 옮기려면 셀 구조를 눕혀 층층이 쌓고, 가운데 비트라인을 엘리베이터처럼 연결하는 방식이 검토된다고 합니다.
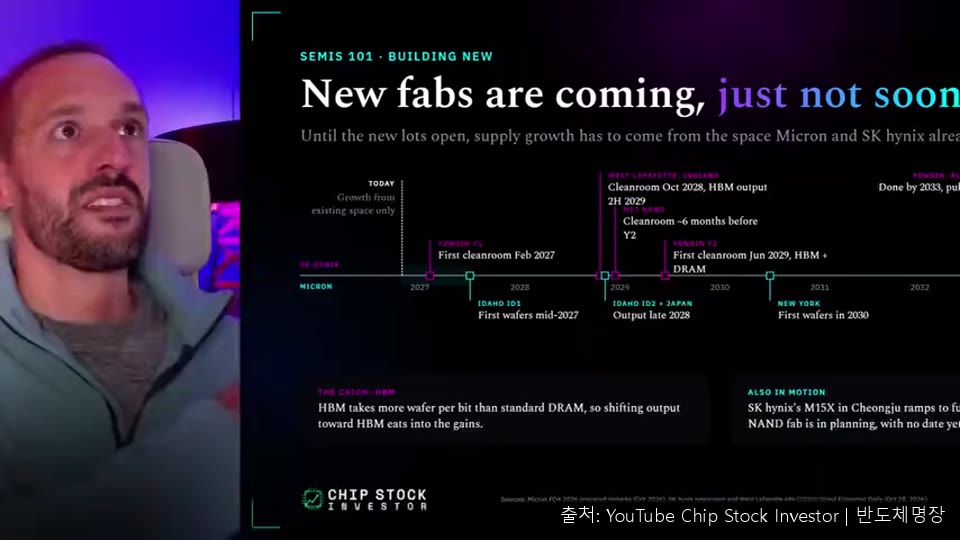
설계와 실제 제조는 별개의 문제이며, 이 공정 설계 단계에서 Lam Research 같은 장비사가 핵심 역할을 맡는다고 봅니다. 팹 일정으로는 2027년 초 일부 가동, 2028년 본격적인 생산 능력 확대, SK 하이닉스 마지막 팹 2033년 완공 예정이 언급됩니다.