요약
⏱ 00:001. 도입: AI 트레이드의 조정 국면
⏱ 00:00발표자는 AI 트레이딩 시장에서 약세 조짐이 나타나고 과열 분위기가 식었다고 진단합니다. 예시로 든 메모리 기업 마이크론은 2026년 상반기 6월까지 상승하다가 이후 성장세가 멈추고, 실적이 좋아도 주가가 하락하는 흐름을 보였다고 설명합니다.

⏱ 02:462. 과열 신호와 반도체 ETF의 고점
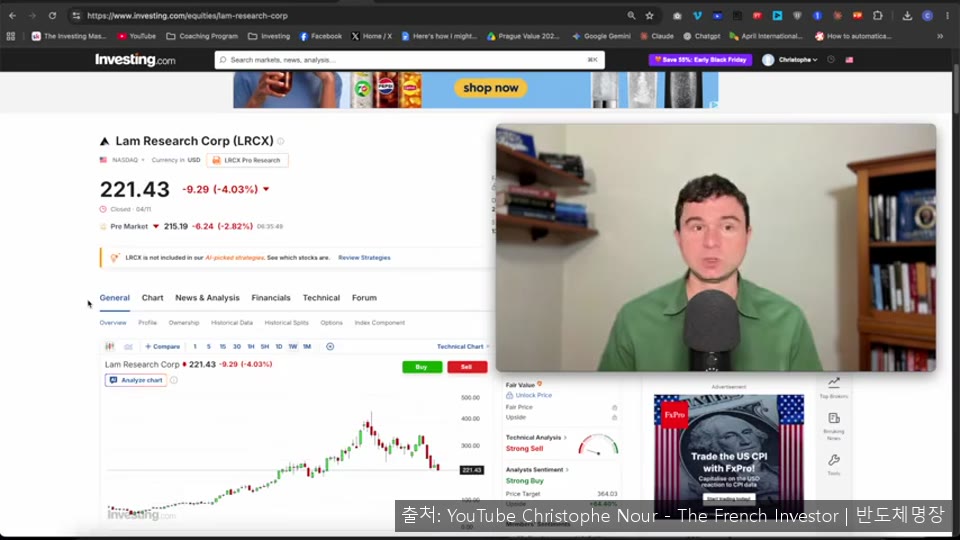
⏱ 02:46발표자는 2025년에 한 반도체 장비 기업을 큰 비중으로 보유해 높은 수익을 올렸으며, 연초 이후 상당 부분 매도했지만 이후에도 주가가 더 오른 경험을 말합니다. 이를 근거로 고점 이후 매도 판단의 어려움을 강조합니다.
⏱ 07:043. 메모리 경기 순환과 매수 타이밍
⏱ 07:04발표자는 메모리 기업의 실적이 호황과 불황을 반복하는 경기 순환형이라고 설명합니다. 주가도 그 순환을 따라 크게 오르고 내리며, 과거 2000년, 2014년, 2018년, 2021년, 2024년에도 비슷한 패턴이 있었다고 주장합니다.
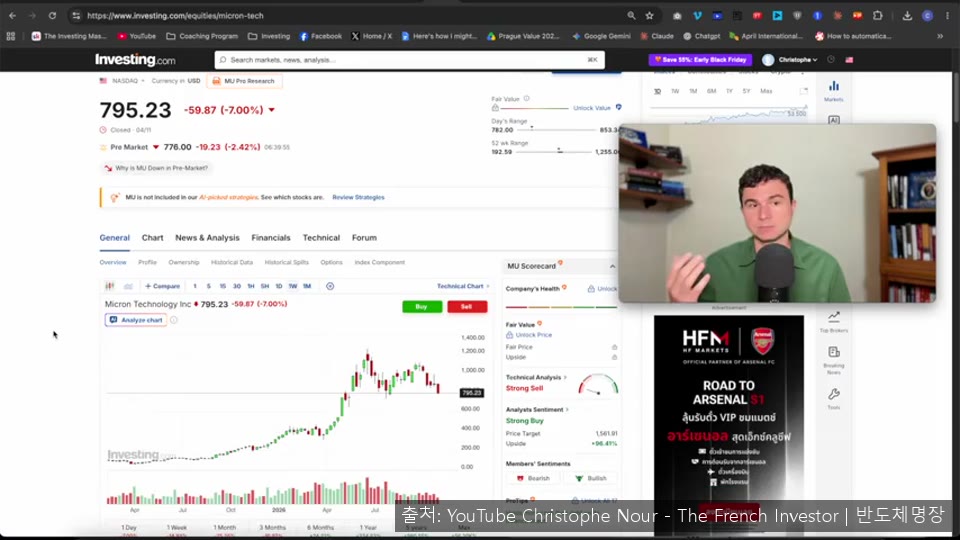
그는 수주 잔고와 수요 확대를 근거로 실적 정점에서 PER이 낮아 보여도 그것이 진짜 정점인지는 아무도 알 수 없다고 말합니다. 따라서 과거 주기를 근거로 판단하되, 이번에는 다를 수 있다는 가능성도 함께 검증해야 한다고 강조합니다.
⏱ 13:224. 변동성 감내와 과열 시장의 교훈
⏱ 13:22발표자는 AI 테마 투자가 큰 변동성을 감당하는 것을 전제로 하며, 이를 견딜 기질이 있는지 자문해 보라고 말합니다. 2025년 관세 이슈 때 한 종목이 약 50% 하락했다가 이후 회복된 사례를 예로 들며, 공포 구간에서도 냉정하게 판단할 수 있는 태도가 필요하다고 주장합니다.
또 초보 투자자들이 상승하는 테마에 몰려 제대로 조사하지 않고 따라 들어갔다는 점을 경고하며, 어떤 주식이든 스스로 조사하고 가격과 가치를 비교하라는 원칙을 제시합니다. 영상 중간에는 발표자의 코칭 프로그램 소개가 포함되어 있습니다.
⏱ 14:175. 한국 시장 레버리지 위험
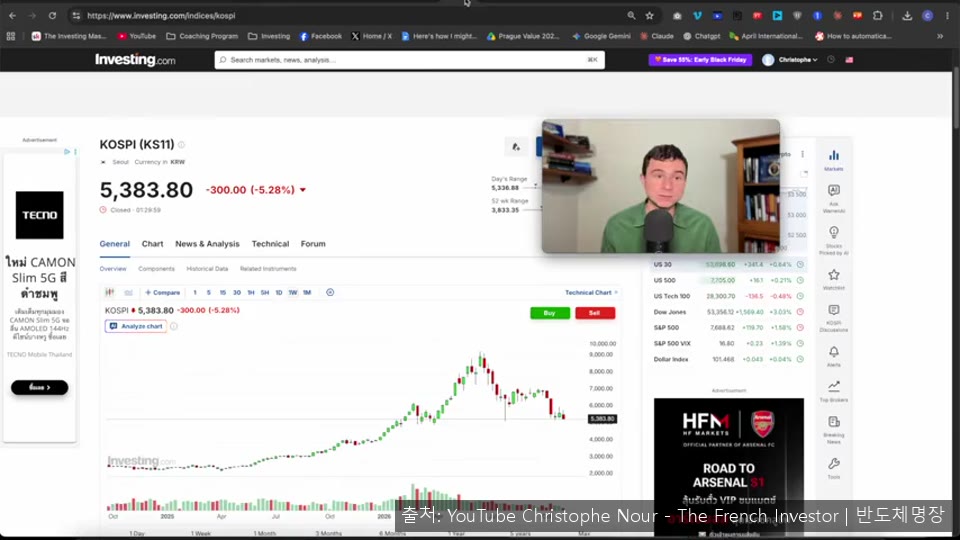
⏱ 14:17발표자는 코스피가 반도체 업황을 보여주는 선행 지표라고 보며, 지수에서 메모리 기업의 합산 비중이 절반 가량이라고 지적합니다. 한국 투자자 일부가 마진콜을 당했고, 그 이후에도 레버리지 사용이 늘고 있어 하락 시 충격이 더 클 수 있다고 주장합니다.
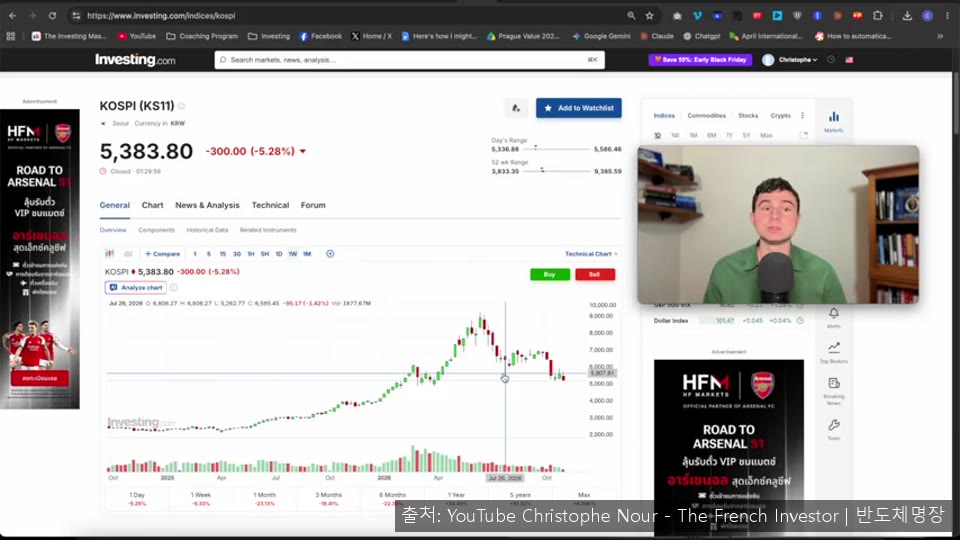
그는 3배 레버리지 상품 차트를 예로 들어, 상승장에서는 수익이 빠르게 불어나지만 하락장에서는 손실도 같은 배율로 커진다는 점을 보여줍니다. 이는 레버리지 사용에 대한 경고로 제시된 내용입니다.
⏱ 19:316. 자금 이동과 비AI 섹터 해석
⏱ 19:31발표자는 AI 관련주에서 빠져나간 자금이 어디로 가는지가 핵심이라고 말하며, 과열이 적은 비AI 분야로 자금이 이동하고 있다고 주장합니다. 예로 든 분야는 지수 산출, 신용평가, 결제, 소비재, 서비스 등 현금창출이 비교적 안정적인 기업군입니다.
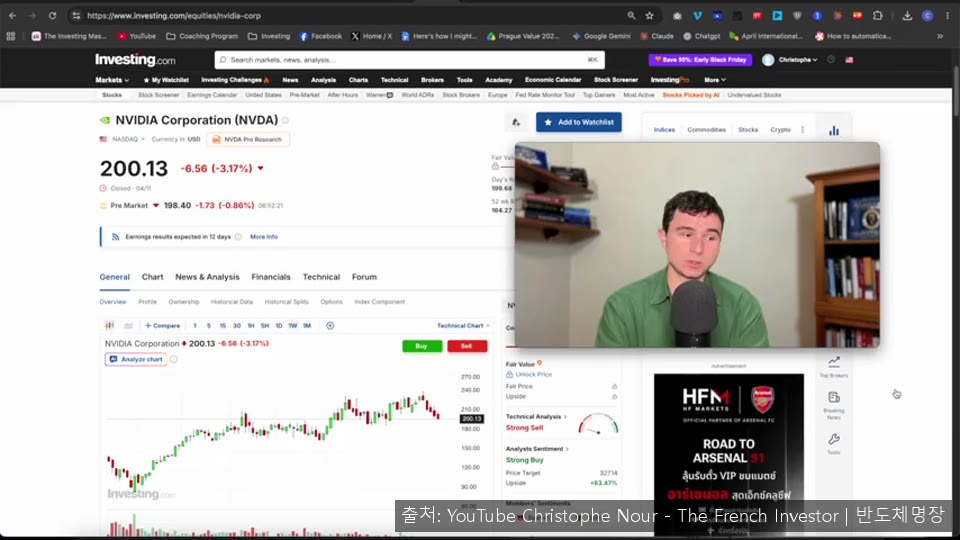
발표자는 이들 기업이 수년간 횡보한 뒤 최근 반등했다고 설명하면서도, AI 관련주와 비AI 관련주의 방향이 언제 바뀔지는 아무도 알 수 없다고 강조합니다. 이 부분은 특정 종목의 매매 권유가 아니라 발표자의 관찰에 따른 시장 해석으로 이해해야 합니다.