요약
⏱ 00:031. 방송의 문제의식과 메모리 공급 부족 배경
⏱ 00:03대만의 공신력 있는 방송사 TVBS가 메모리 가격 급등과 이에 따른 칩 인플레이션을 특집으로 다루면서 SK하이닉스의 움직임을 집중 조명했다는 소개로 시작한다. 방송에 나온 전문가는 AI 수요가 크게 늘어 메모리 생산능력을 향후 10년 안팎에 크게 확대해야 한다고 보았다.

다만 토지 확보, 전력 공급, 설비 반입에는 여러 해가 걸리기 때문에 공급을 단기간에 늘리기 어렵고, 이로 인해 메모리 가격이 계속 오르고 있다고 설명한다.
⏱ 01:422. TSMC와 SK하이닉스의 전략적 관계
⏱ 01:42TSMC는 파운드리 시장에서 압도적 1위 기업이며, 삼성전자와 중국 기업들이 점유율을 노리며 추격하고 있다. 대만은 이 추격을 막기 위해 SK하이닉스와 협력 관계를 강화하고 있다는 해석이 나온다.
⏱ 02:503. 2026년 3분기 실적 발표 내용
⏱ 02:50SK하이닉스는 2026년 3분기 매출 104조 6천억 원, 영업이익 83조 3천억 원을 발표했다. 시장 전망치인 76조 원을 크게 웃도는 수준이며, 전년 같은 분기와 비교하면 영업이익은 632% 늘었다.
분기 매출이 100조 원을 넘은 것은 이번이 처음이며, 영업이익 최대치 경신이 여섯 분기 연속 이어지고 있다고 소개한다.
⏱ 03:344. 영업이익률 비교에서 TSMC를 앞지르다
⏱ 03:34대만 매체가 가장 주목한 지점은 영업이익률 비교였다. 지난해 4분기 SK하이닉스는 58%로 TSMC의 54%를 처음 넘어섰고, 이후 격차가 계속 벌어졌다고 한다. 올해 1분기에는 SK하이닉스 71.5%, TSMC 58.1%였고, 2분기에는 76.3%와 60.3%를 기록했다. 3분기에는 격차가 21%포인트 수준까지 벌어졌다는 설명이다.
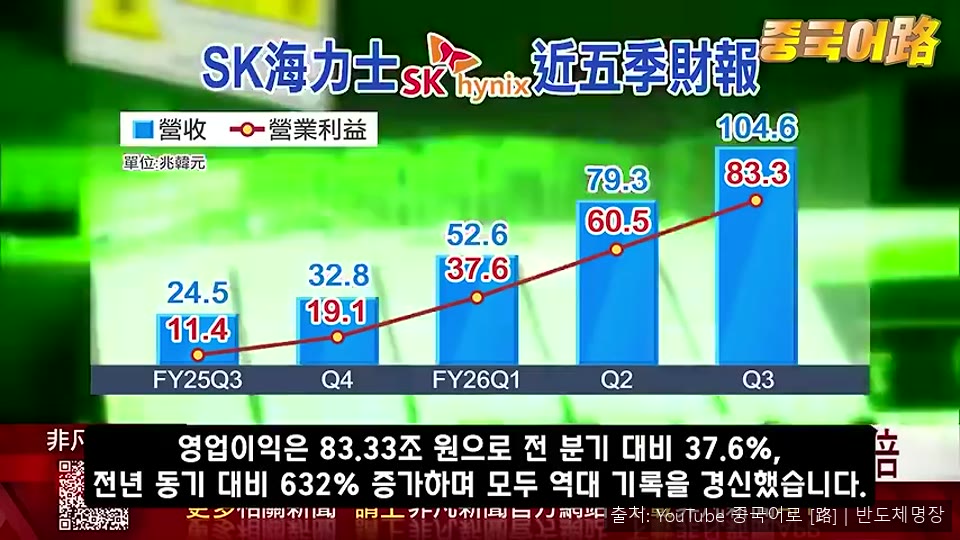
영상은 이것이 일시적 반짝이 아니라 네 분기 연속 이어진 흐름이라는 점이 대만 매체에 충격을 준 이유라고 정리한다. 매출과 영업이익 수치로 계산하면 3분기 영업이익률은 약 80% 수준이다.
⏱ 05:335. 중국 플랫폼과 전문가들의 반응
⏱ 05:33중국에서는 수백만 구독자를 가진 경제 콘텐츠 제작자들이 이 실적을 다루며 화제가 되었다. 한 경제 매체 진행자는 놀랍다는 반응을 보였고, 한 경제학 교수는 감탄을 넘어 말문이 막힐 정도라고 말했다고 소개된다.
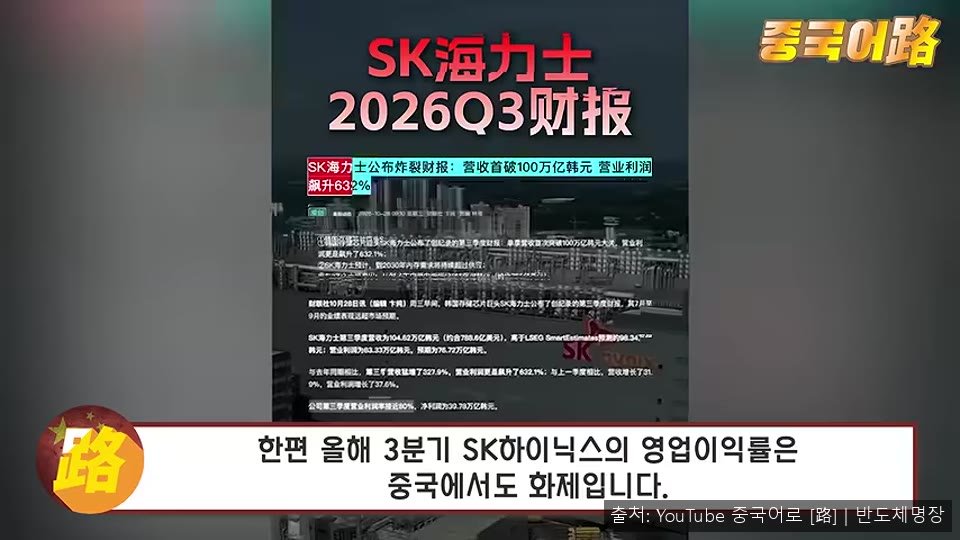
영상 진행자는 영업이익률이 80% 수준이라는 점을 들어 일반 기업과의 격차가 매우 크다고 말한다. 또한 한국 매체 보도를 인용해 중국의 주요 IT 기업들도 삼성전자와 SK하이닉스와 메모리 공급 계약을 모색하고 있으며, 일부 계약 기간이 10년에 이를 수 있다고 전한다.
⏱ 08:166. 주주환원 확대 계획
⏱ 08:16SK하이닉스는 3분기 실적 발표와 함께 주주환원을 추가로 확대하는 계획을 공시했다고 한다. 이미 진행된 자사주 매입·소각 규모에 더해 추가 환원을 이어가며, 연간 총 환원액이 100조 원 수준에 이른다고 언급된다. 이는 지난해보다 크게 늘어난 규모라고 영상은 설명한다.
영상은 이 재원이 AI 수요에 따른 HBM 등 고부가 메모리 판매에서 나온다고 보고, 단순한 계획 발표가 아니라 실제 현금 흐름을 바탕으로 한 조치라는 점을 강조한다.
⏱ 08:507. 대만 누리꾼 반응과 시장 해석
⏱ 08:50대만 누리꾼들은 SK하이닉스가 TSMC를 넘어섰다는 사실에 놀라움을 드러냈다. 기술력이 뛰어나 시장 점유율이 계속 높아질 것이라는 전망, 삼성과 SK하이닉스가 장비를 대거 들여와 메모리를 대량 생산한다는 소문, 한국 기업에 대한 경계 등 다양한 의견이 나왔다. 일부 댓글은 감정적이고 과장된 표현이었다.
영상은 이런 반응을 소개하면서, 시장에서는 SK하이닉스의 HBM 등 메모리 물량이 향후 몇 년간 사실상 판매가 확정된 점에 주목하고 있다고 덧붙인다. 이는 AI와 반도체 수요가 상당 기간 견조할 것이라는 흐름으로 해석된다.