요약
⏱ 00:051. 중국 반도체 굴기와 세 가지 질문
⏱ 00:05발표자는 중국이 반도체 굴기를 선언한 뒤 '중국 반도체가 국내 메모리 기업을 넘어설 수 있는가'라는 질문이 커지고 있다고 짚습니다. 이 영상은 화웨이, 창신메모리(CXMT), 중국 AI 모델이라는 세 축으로 현재 위치를 살펴보겠다는 구성입니다.
발표자는 위협을 과장하거나 반대로 가볍게 보는 태도를 모두 경계해야 하며, 한국 산업 관점에서 실제 위협 수준을 냉정하게 진단하자고 강조합니다.
⏱ 01:342. 초미세 공정과 EUV 장비의 의미
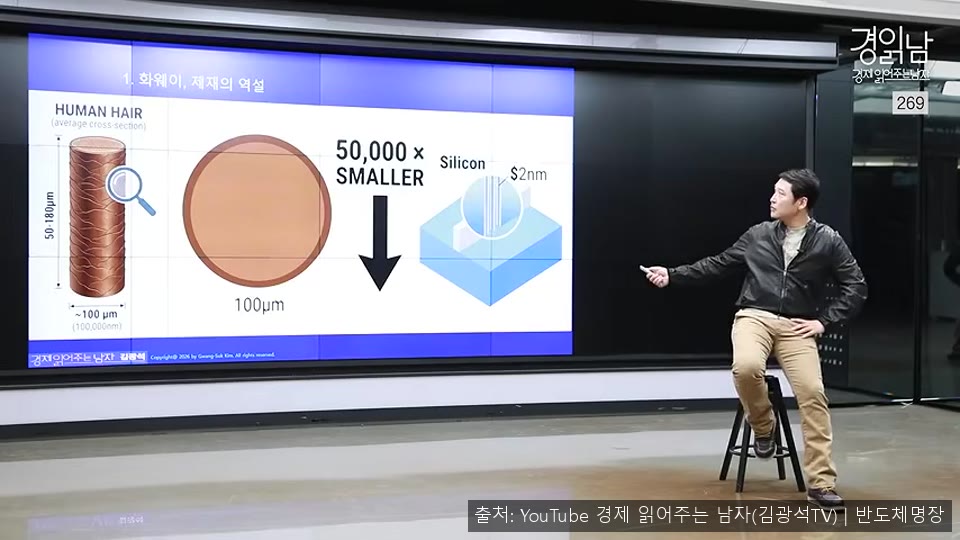
⏱ 01:34현재 5나노 이하 초미세 공정에는 네덜란드 ASML의 극자외선(EUV) 노광장비가 사실상 필수로 꼽힙니다. 발표자는 2나노 공정의 크기를 쉽게 이해시키기 위해, 머리카락 굵기(약 0.1mm)를 5만 분의 1로 줄이면 2nm 수준이 된다는 비유를 들었습니다.
⏱ 03:263. 화웨이: 제재 속 로직 폴딩 기술
⏱ 03:26미국의 장비 수출 제재에도 화웨이가 첨단 칩 개발을 이어가고 있다는 점이 소개됩니다. 발표자의 설명에 따르면 기존 미세화가 면적을 줄여 같은 공간에 더 많은 소자를 넣는 기하학적 축소라면, 화웨이의 접근은 회로를 입체적으로 접어 배치하고 신호 이동 거리와 시간을 줄이는 시간 축소 방식입니다. 이를 로직 폴딩이라고 부르며, 건물을 옆으로 넓히지 않고 위로 쌓아 올리는 것에 비유했습니다.
⏱ 05:404. 창신메모리의 점유율 확대와 독자 생태계
⏱ 05:40창신메모리의 D램 시장 점유율은 2021~2022년 사실상 0%대였고, 2023년을 지나 최근 약 10%까지 올라왔다고 소개됩니다. 같은 기간 삼성전자와 SK하이닉스의 점유율 합계는 발표자 설명 기준으로 2년 전 75%, 1년 전 70%, 올해 2분기 63%로 낮아졌습니다. 시장 전체 수요가 큰 가운데서도 후발 주자가 점유율을 빠르게 넓히고 있다는 의미입니다.
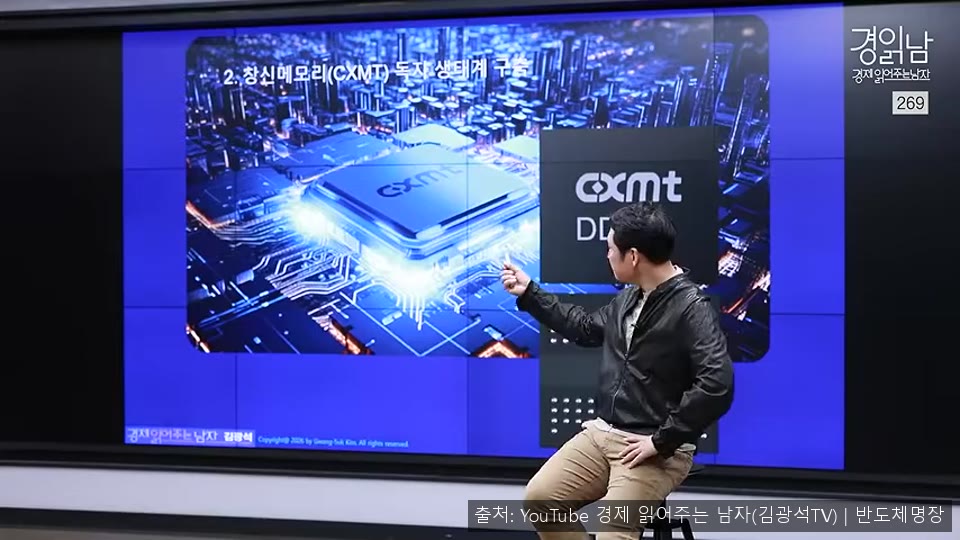
발표자는 중국 내 AI 서버와 데이터센터 수요를 중국산 메모리로 채우는 독자 생태계가 구축되고 있으며, 일부 대형 플랫폼 기업과 전략적 공급 관계를 맺고 있다고 설명합니다. 또 애플도 D램 공급 부족을 메우기 위해 CXMT 제품 채택을 검토하게 됐다는 진단을 소개합니다. 발표자는 고대역폭 메모리(HBM) 기술까지 고도화된다면 국내 기업의 위치가 어떻게 달라질지 생각해 볼 것을 제안합니다.
⏱ 12:105. 중국 AI 모델: 성능보다 가격 경쟁
⏱ 12:10발표자는 딥시크, 키미 등 중국 AI 모델이 미국 모델과의 성능 격차를 크게 좁혔다고 판단합니다. 최고 성능에서는 아직 미국이 앞선다는 평가가 있지만, 시장 지표에서는 상황이 다르다는 설명입니다. 발표자에 따르면 2025년 중반부터 토큰 점유율에서 중국 모델이 미국을 앞서기 시작했고, 매출 기준 상위권에서도 딥시크가 선두를 유지하고 있습니다.
범용 업무에는 저렴한 중국 모델을 쓰고 고난도 작업에만 미국 고성능 모델을 쓰는 방식이 확산되면서, 기업들이 비용을 최적화하고 있다는 것입니다. 이런 가격 압박이 이어지면 미국 모델의 토큰 가격도 낮아져 막대한 설비 투자를 정당화하기 어려워질 수 있고, 그 경우 AI 데이터센터 투자 축소가 메모리 수요 감소로 이어질 수 있다는 연쇄 구조를 제시합니다.
발표자는 미국이 전력 공급 부족으로 데이터센터 확장에 걸림돌을 안고 있다는 점도 함께 짚으며, AI 산업의 다음 국면이 기술 성능뿐 아니라 비용과 전력 제약에 의해서도 결정될 것이라고 정리합니다.